지난 몇 주 동안, 우리는 Excel의 사용 및 인기 상승 Excel에서 분석에 진출한 것으로 나타났습니다. 오늘날 우리는 시나리오 기반 계획 및 최적화와 같은 한 가지 유형의 분석을 살펴볼 것입니다.
Excel 추가 기능을 사용하여 Monte Carlo 시뮬레이션을 사용하여 가상 분석 및 시나리오 기반 계획을 만들 수 있습니다. 그러나 이러한 유형의 분석을 만드는 것은 지루합니다. 기본적으로 기본 Excel에는 이러한 기본 제공 기능이 없기 때문입니다. 또한 디스플레이는 여전히 그래픽 디스플레이가 아닌 스프레드 시트 형식입니다. 입력을 그래픽으로 보여줄 수 있고 결과물에 미치는 영향을 서로 상호 작용할 수 있으므로 뷰어에게 매우 중요합니다.
몇 가지 버전 전, 우리는 우리 자신의 Excel 추가 기능을 통해 Excel 스프레드 시트에 JMP 분석을 추가하기로 결정했습니다. JMP 그래픽과 몬테카를로 시뮬레이션을 통합하여 Excel 스프레드 시트의 가치를 확장합니다.
내가 은퇴 할 수있는시기 - 예
우리 모두에게 가깝고 소중한 주제를 사용하여 두 가지 접근 방식의 차이점을 살펴 보겠습니다. 은퇴 할 충분한 돈이 언제 생깁니 까? 아래는 잠재적 인 결과를 보여주기 위해 작성한 스프레드 시트입니다.

지금까지 저축 한 돈으로 시작합니다. (저축 잔액), 매년 저축을 계획하는 것, 투자로 얼마나 많은 돈을 벌 수 있는지, 그리고 얼마나 오래 일할 계획입니까? 나는 나의 저축 잔액의 미래 가치와 저축의 미래 가치를 계산합니다. 입력 / 출력 셀만 표시하고 있지만 일부 열은 숨겨져 있음을 알 수 있습니다.
숫자가 계산 된 방법을 보여주기 위해 필자는 열을 숨김 상태로 변경했습니다 (그런데 스프레드 시트의 내용을 숨길 수있는 좋은 아이디어입니까?). 이제 어떻게 모델을 만들 었는지 알 수 있습니다.
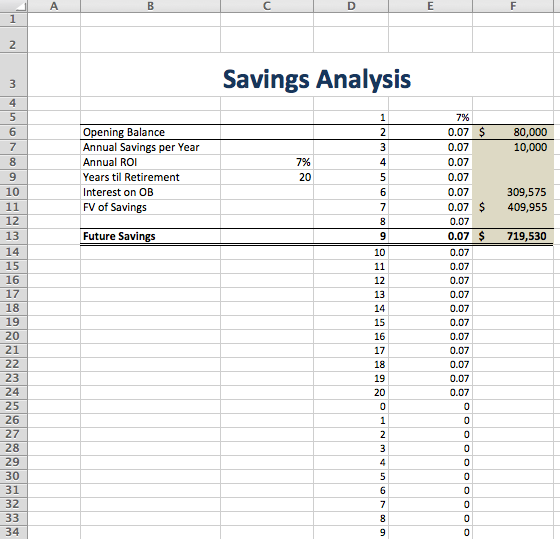
나는 퇴직 할 때까지 남은 연수를 토대로 계산할 필요가있었습니다. 그 숫자가 10이라면, 개방 가치와 저축 흐름에 대한 나의 미래 가치 공식을 10 년으로 정하고 싶습니다. 나는 다음과 같은 공식으로 30 개의 세포 (30 년 또는 그 이하의 직업이 있다고 가정)를 만들어 각각을 완성했습니다 :
열 D의 셀에는 = + IF ($ C $ 9> D5, D5 + 1,0)
열 E의 셀에는 = IF (D6 <> 0, E5,0)
둘 다 필요에 따라 상대적이거나 절대적인 용어로 사용됩니다. 이를 통해 필자는 계산에 필요한 수의 배열을 만들 수있었습니다.
셀 F10에는 = FVSCHEDULE (F6, $ E $ 5 : $ E $ 54) 및
셀 F11에는 = FV (C8, C9, F7) * - 1이 포함됩니다.
이 모델을 만드는 가장 좋은 방법은 아니지만 결과를 올바르게 계산하는 것 같습니다. 더 좋은 방법이 있다면 무엇이 중요할까요? 내가 일하게 됐지, 그렇지? (동의하지 않으면 일반적인 Excel 사용자가 아닙니다.)
입력을 조정하고 출력이 변경되는지 확인할 수 있습니다. 아름다운. 그러나 스프레드 시트에는 분명하지 않은 잠재적 통찰력이 있습니다. 모델을 더 잘 이해할 수있는 그래픽 표현이 있습니다.
Excel에서 시나리오 기반 분석을 수행하는 방법에 대한 자세한 내용은 다루지 않겠습니다. 엑셀에서 자유롭게 배울 수 있습니다. 하지만 어떻게 보여줄까요? JMP Excel에서 제공 할 수없는 새로운 통찰력을 제공 할 수 있습니다.
JMP 추가 기능이 호출 된 상태에서 스프레드 시트를 열고 JMP 탭을 클릭 한 다음 모델 생성 / 편집을 선택합니다.
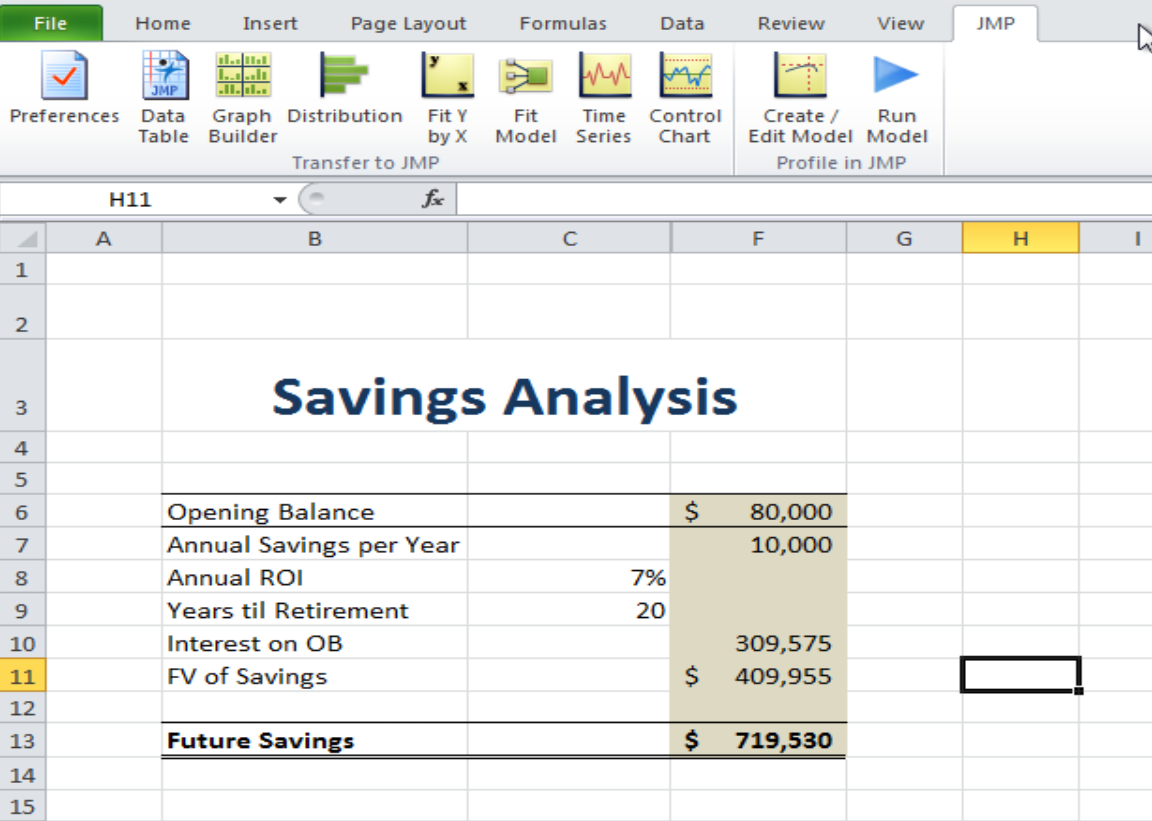
그런 다음 만들기 / 편집 대화 상자를 사용하여 모델을 정의합니다.

정의 단계에서 선택 버튼을 클릭하여 입력 레이블과 입력 금액이 포함 된 셀을 선택합니다. 각 입력 셀의 최소값, 초기 값 및 최대 값을 설정 한 다음 동일한 포인트 앤 클릭 방식으로 출력 셀을 식별합니다.
모델을 정의한 후 JMP 추가 기능 탭에서 모델 실행을 선택합니다. JMP는 다음을 표시합니다.
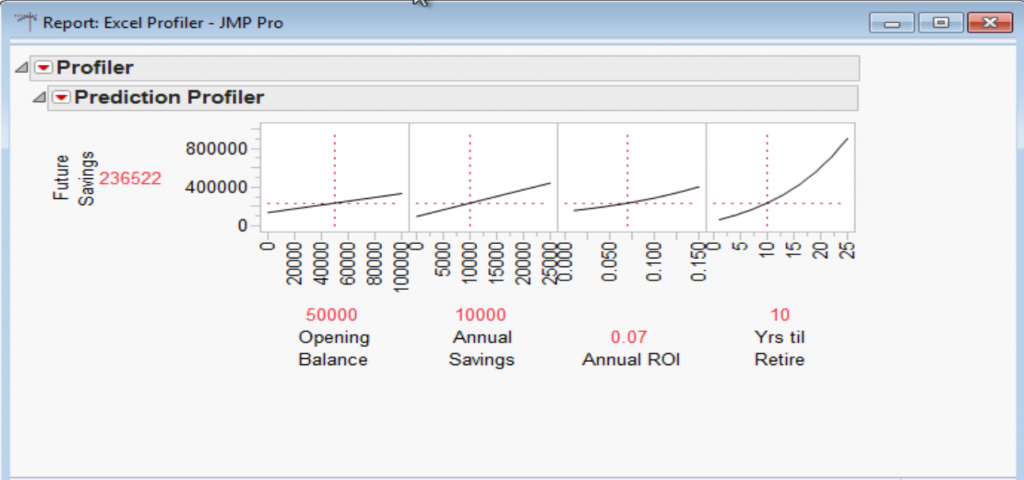
JMP는 결과에 기여하는 변수 (미래 저축)를 그래픽으로 보여줍니다. 이 그래프는 세포보다 더 많은 정보를 전달합니다. JMP는 각 변수의 최소 / 최대 값을 그래프로 표시하기 때문에 기울기가 가장 가파른 변수는 대상 변수 (미래 저축)에 가장 큰 영향을 미치는 변수입니다. 이 경우 저축을 늘리기 위해 일할 수있는 년 수입니다.
하지만 프로파일 러 또한 각 변수가 다른 변수에 어떻게 영향을 미치는지 보여줍니다. 마우스를 사용하여 각 그래프의 중간에있는 빨간색 수직선을 선택하고 왼쪽 또는 오른쪽으로 드래그하여 사실상 해당 변수의 값을 높이거나 낮 춥니 다. 퇴직 할 때까지 연수를 늘리면 연례 ROI 그래프는 어떻게됩니까?
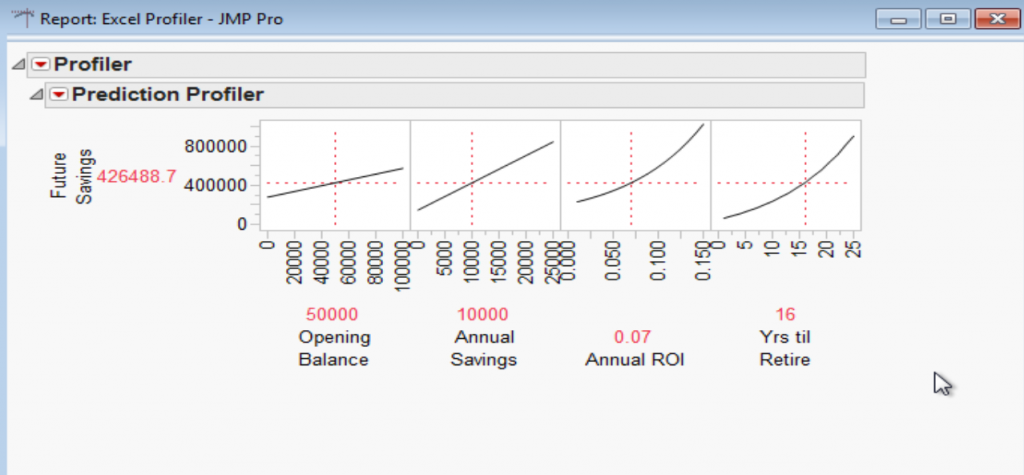
이 선의 기울기가 극적으로 증가하여이 변수가 결과에 더 큰 영향을 미친다는 것을 나타냅니다. 이는 의미가 있습니다. 돈을 더 많이 쓰면 성장할 수 있습니다.
그러나 분석은 거기서 멈추지 않습니다. 각 변수를 현실적인 값으로 설정 한 후에는 해당 값에 도달 할 확률을 테스트 할 수 있습니다. 즉 평균 1 년에 10,000 달러를 절약 할 가능성이 있거나 내 목표에 7 %의 수익을 얻는 것입니다. 투자? 이것은 시뮬레이션이 시작되는 곳입니다.
JMP를 사용하여 몬테 카를로 시뮬레이션을 실행할 변수를 정의 할 수 있습니다.
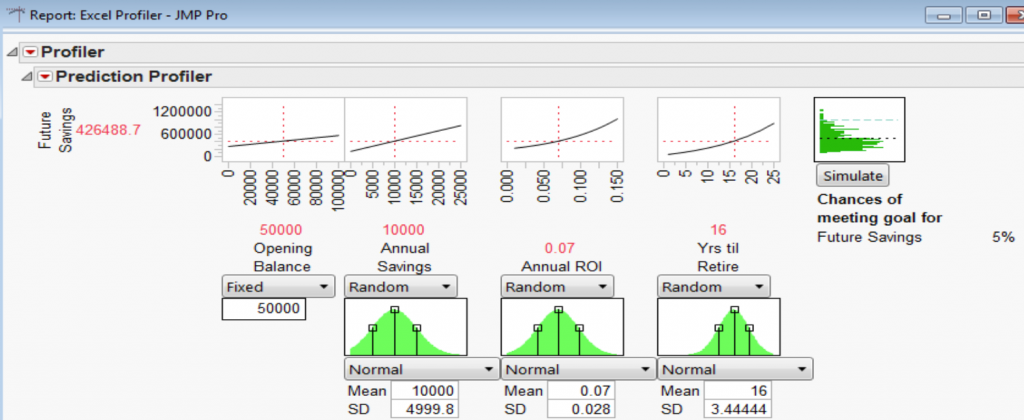
위의 이미지는 연간 절감 된 금액, 수익률 및 퇴직까지의 연수를 무작위로 변경하여 미래 저축에서 1 백만 달러의 목표를 달성 할 가능성을 보여줍니다. 내 목표를 달성 할 확률이 5 %라면 실물 숫자라면 기분이 좋아지지 않을 것입니다.
그러나이 블로그 시리즈의 목표는 기존 스프레드 시트를 활용하는 방법을 보여주는 것이 아닙니다. 사실 스프레드 시트에 오류가 있으면 (아무 것도 찾지 마시기 바랍니다) JMP 분석은 가치가 거의 없으며 잘못된 결론과 결론을 초래할 수 있습니다.
다음 주에는 JMP에서 동일한 모델을 만드는 방법을 살펴 보겠습니다.
노트 : 이 블로그 게시물은 스프레드 시트의 오류에 대한 시리즈 . 이 시리즈의 새 게시물은 매주 수요일에 게재됩니다.
Charles Pirrello 쓴 :
고마워 브루스,
나는 사용자들이 스스로 잡힐 수있는 함정의 유형에 관해서 약간의 통찰력을 제공했기 때문에 기쁩니다. 다음 주 결론 이후에, 독자들은 이러한 유형의 분석에 대해보다 우아하고 덜 위험한 해결책이 있다는 데 동의 할 것입니다.
마이크 클레이튼 쓴 :
저축 예는 항상 일반적인 IRA 유형 저축 시스템에 대해 ROI에 대해 매우 낙관적이라고 생각합니다. 20 년 동안의 변동성이 큰 1994 년에서 2014 년 사이 저축에 대한 ROI는 약 4 %의 ROI 및 이전 세금을 나타 냈습니다. 그러나 그 돈을 얻기 위해서, 나는 소득세를 납부해야만한다 ... 나는 20 년의 꾸준한 저축 기간 동안 나는 피했다는 것에 동의한다.
그래서 뭐가 진짜예요? IRA의 공통적 인 사용을 고려할 때 저축 계획 분석에 세금 문제를 어떻게 포함합니까? ROTH 또는 REGULAR IRA에 가입하기 전에 Monte Carlo의 노력을 추가하는 것은 흥미로운 모델 일 것입니다. 좋은 웹 세미나를 만들 것입니다.
브루스 얀다 쓴 :
이것은 Excel 관련 이전 기사에 대한 훌륭한 설명입니다. 이전에 설명한 함정에 빠졌습니다.
나는 다음 포스트의 모든 JMP 환경에서이 문제를 보길 고대하고있다.
