In den letzten Wochen haben wir uns das angesehen Zunahme der Verwendung und Beliebtheit von Excel und ich habe bemerkt, dass Excel Vorurteile in die Analyse gemacht hat. Heute betrachten wir eine Art von Analyse: Szenario-basierte Planung und Optimierung.
Mit Excel-Add-Ins können Sie mithilfe der Monte-Carlo-Simulation eine What-If-Analyse und eine szenariobasierte Planung erstellen. Diese Art der Analyse zu erstellen, ist jedoch langwierig, vor allem, weil im Basis-Excel solche integrierten Funktionen fehlen. Darüber hinaus ist die Anzeige immer noch in Tabellenform und nicht in einer Grafikdarstellung. Es ist für den Betrachter äußerst wertvoll, die Eingaben und ihre Auswirkungen auf die Ausgabe sowie deren Wechselwirkungen miteinander grafisch darstellen zu können.
Vor einigen Versionen haben wir uns entschlossen, JMP-Analysen über unser eigenes Excel-Add-In in Excel-Arbeitsblätter aufzunehmen. Dies erweitert den Wert einer Excel-Kalkulationstabelle um JMP-Grafiken und Monte-Carlo-Simulationen.
Wann kann ich in Rente gehen - ein Beispiel
Sehen wir uns den Unterschied zwischen den beiden Ansätzen an und verwenden wir ein Thema, das uns allen sehr am Herzen liegt: Wann habe ich genug Geld, um mich zur Ruhe zu setzen? Unten finden Sie eine Tabelle, die ich erstellt habe, um mögliche Ergebnisse zu zeigen.

Es beginnt mit meinen bisherigen Ersparnissen (Eröffnungsbilanz), was ich jedes Jahr einsparen möchte, wie viel Interesse ich mit meinen Investitionen verdienen könnte und wie lange ich noch arbeiten möchte. Ich berechne dann den zukünftigen Wert meiner Eröffnungsbilanz und den zukünftigen Wert der Einsparungen. Ich zeige nur die Eingabe / Ausgabe-Zellen, aber Sie werden feststellen, dass ich einige Spalten ausgeblendet habe.
Um zu zeigen, wie die Zahlen berechnet wurden, habe ich die Spalten ausgeblendet (ist es übrigens in der Lage, Sachen in einer Tabelle zu verstecken, eine gute Idee?). Jetzt können wir sehen, wie ich das Modell erstellt habe.
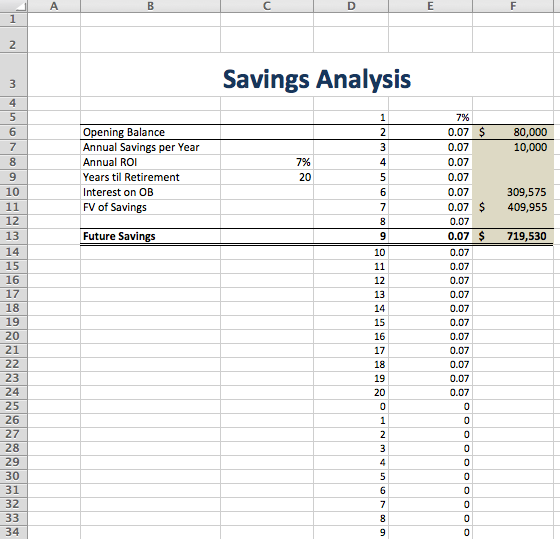
Ich musste eine Berechnung basierend auf der Anzahl der Jahre bis zur Pensionierung durchführen. Wenn diese Zahl 10 wäre, würde ich möchten, dass meine zukünftigen Wertformeln sowohl für den Eröffnungswert als auch für die Einsparungen 10 Jahre festgelegt werden. Ich habe das erreicht, indem ich 30 Zellen erstellt habe (vorausgesetzt, ich habe 30 oder weniger Jahre vor mir), jede mit der folgenden Formel:
Die Zellen in Spalte D enthalten = + IF ($ C $ 9> D5, D5 + 1,0)
Die Zellen in Spalte E enthalten = IF (D6 <> 0, E5,0)
Beide sind, je nach Bedarf, relativ oder absolut. Dies erlaubte mir, ein Array der für die Berechnung erforderlichen Anzahl von Jahren zu erstellen.
Zelle F10 enthält = FVSCHEDULE (F6, $ E $ 5: $ E $ 54) und
Zelle F11 enthält = FV (C8, C9, F7) * -1
Dies ist möglicherweise nicht der beste Weg, um dieses Modell zu erstellen, aber es scheint, dass die Ergebnisse korrekt berechnet werden. Was macht es aus, wenn es einen besseren Weg gibt? Ich habe es geschafft, richtig? (Wenn Sie nicht zustimmen, sind Sie kein typischer Excel-Benutzer.)
Ich kann die Eingänge anpassen und sehen, dass sich die Ausgänge ändern. Wunderschönen. Es gibt jedoch potenzielle Erkenntnisse, die in der Kalkulationstabelle nicht sichtbar sind. Es gibt eine grafische Darstellung, die ein besseres Verständnis des Modells ermöglicht.
Ich werde nicht näher darauf eingehen, wie Excel hier eine szenariobasierte Analyse durchführt. Sie können das von Excel lernen. Aber ich möchte zeigen, wie JMP kann neue Erkenntnisse liefern, die Excel nicht bieten kann.
Sie öffnen die Tabelle mit dem aufgerufenen JMP-Add-In, klicken Sie auf die Registerkarte JMP und wählen Sie Modell erstellen / bearbeiten aus:
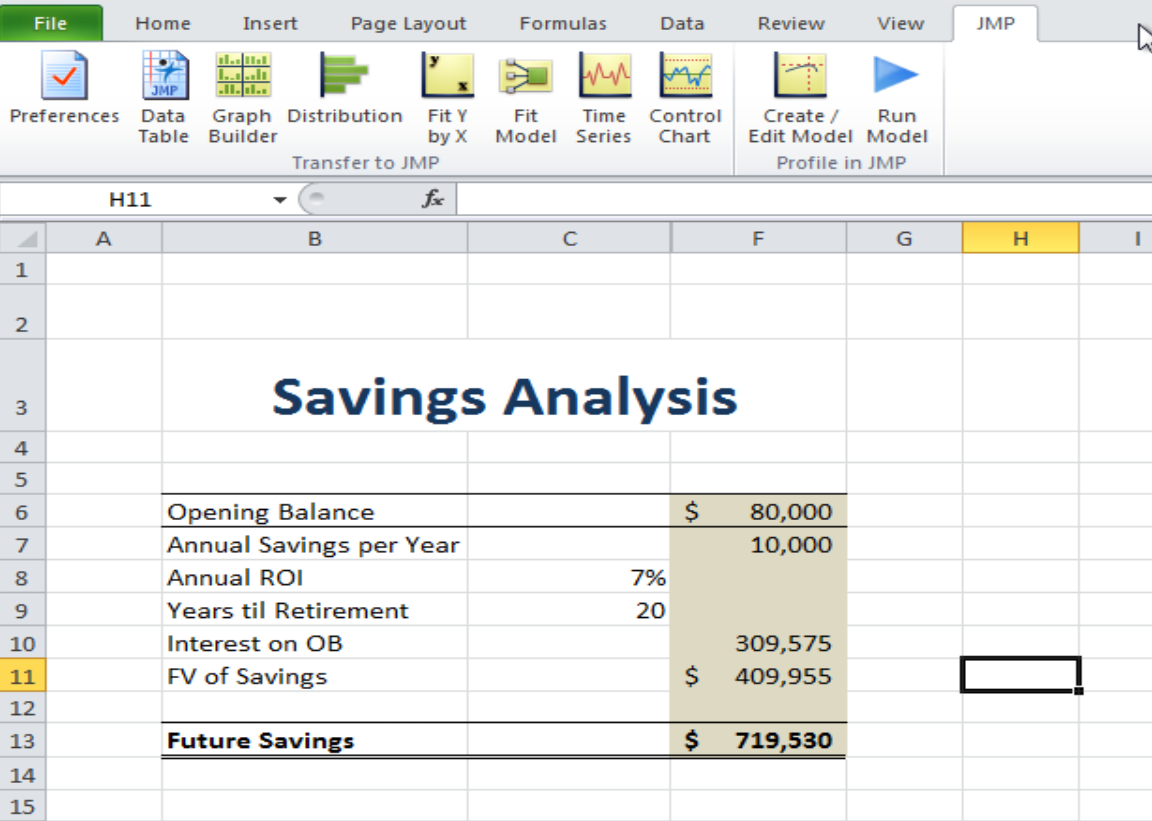
Anschließend definieren Sie das Modell über das Dialogfeld Erstellen / Bearbeiten.

Während der Definitionsphase klicken Sie auf die Schaltfläche Auswählen, um die Eingabekennungen und die Zelle auszuwählen, die den Eingabebetrag enthält. Sie legen Mindest-, Anfangs- und Höchstwerte für jede Eingabezelle fest und identifizieren dann die Ausgabezellen auf die gleiche Art und Weise.
Nachdem Sie das Modell definiert haben, wählen Sie auf der Registerkarte JMP-Add-In die Option Modell ausführen aus. JMP zeigt Folgendes an:
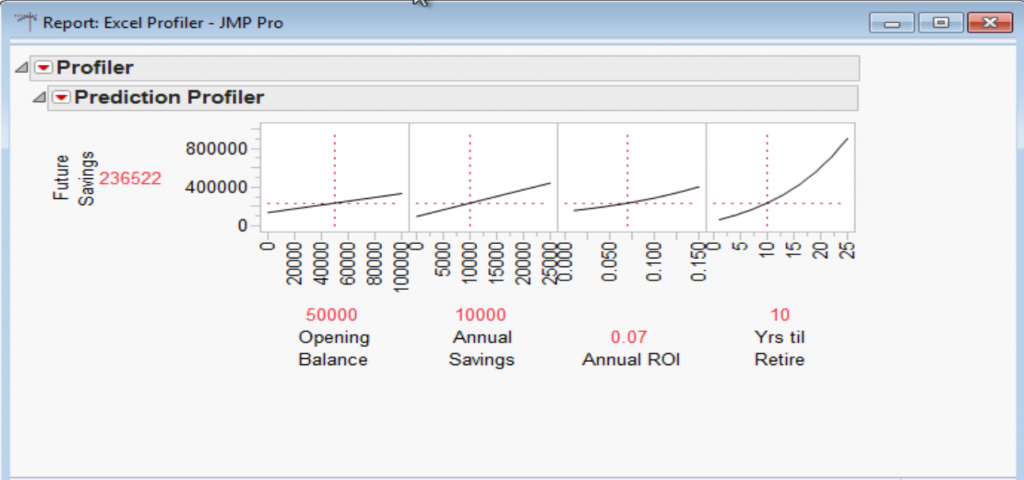
JMP zeigt grafisch die Variablen, die zum Ergebnis beitragen (zukünftige Einsparungen). Diese Diagramme vermitteln viel mehr Informationen als Zellen. Da JMP die Minimal- / Maximalwerte für jede Variable grafisch darstellt, ist derjenige mit der steilsten Neigung derjenige, der die Zielvariable (zukünftige Einsparungen) am meisten beeinflusst. In diesem Fall ist es die Anzahl der Jahre, in denen ich arbeiten kann, damit meine Ersparnisse wachsen können.
Aber die Profiler zeigt auch, wie jede Variable die anderen beeinflussen kann. Ich kann mit der Maus die vertikale rote Linie in der Mitte jedes Diagramms auswählen und nach links oder rechts ziehen, um den Wert dieser Variablen zu erhöhen oder zu verringern. Wenn ich die Anzahl der Jahre bis zur Pensionierung heraufsetze, schauen Sie, was mit der jährlichen ROI-Grafik passiert:
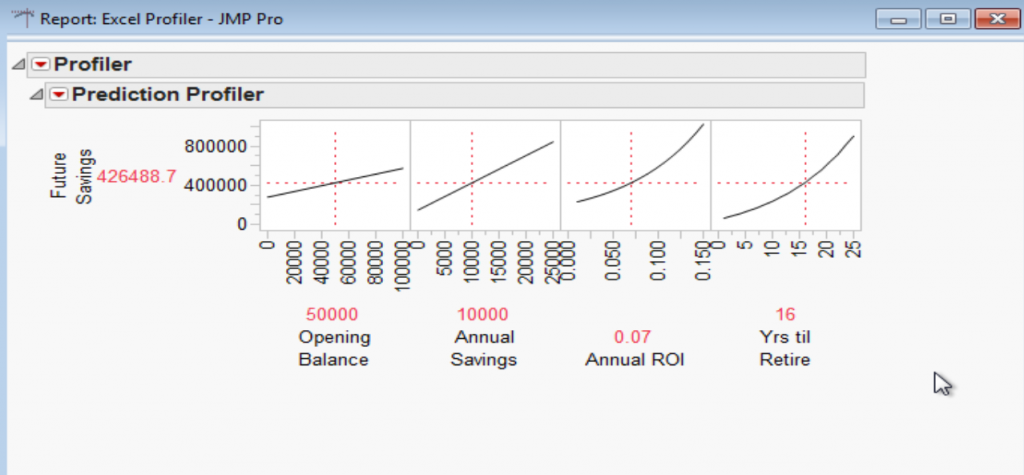
Die Steigung dieser Linie nimmt dramatisch zu, was darauf hinweist, dass diese Variable jetzt einen größeren Einfluss auf das Ergebnis hat. Dies ist sinnvoll - je mehr Zeit Sie Ihrem Geld erlauben, Zinsen zu verdienen und zu wachsen, desto besser.
Aber die Analyse hört hier nicht auf. Nachdem Sie für jede Variable einen realistischen Wert festgelegt haben, möchten Sie vielleicht die Wahrscheinlichkeit testen, diese Werte zu erreichen. Das heißt, wie hoch ist die Wahrscheinlichkeit, dass ich im Durchschnitt 10.000 USD pro Jahr einspare oder eine 7-prozentige Rendite erziele Investitionen? Hier kommt die Simulation ins Spiel.
Mit JMP können Sie die Variablen definieren, für die die Monte-Carlo-Simulation ausgeführt werden soll:
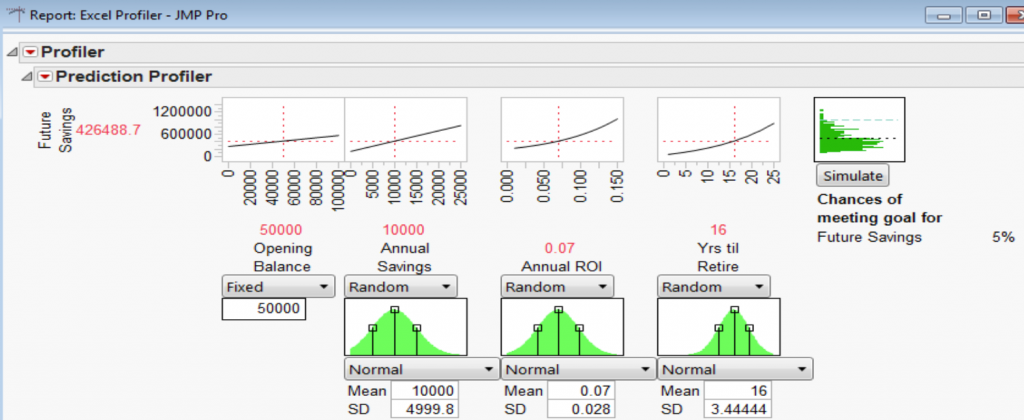
Das obige Bild zeigt die Wahrscheinlichkeit, dass ein zukünftiges Ziel von 1 Million US-Dollar erreicht wird, indem die pro Jahr eingesparten Beträge, die Rendite und die Anzahl der Rentenjahre zufällig variiert werden. Eine 5-prozentige Chance, mein Ziel zu erreichen, würde mich nicht gut fühlen, wenn es sich um echte Zahlen handelt.
Das Ziel dieser Blog-Serie ist jedoch nicht, zu zeigen, wie eine vorhandene Tabelle genutzt werden kann. Die Tatsache ist, dass die JMP-Analyse bei Fehlern in der Kalkulationstabelle (und bitte keine finden würde) von geringem Wert wäre und möglicherweise zu falschen Schlussfolgerungen und Entscheidungen führen würde.
Nächste Woche schauen wir uns an, wie Sie dasselbe Modell in JMP erstellen können.
Hinweis: Dieser Blogbeitrag ist Teil eines Serie zu Fehlern in Tabellenkalkulationen . Mittwochs erscheinen wöchentlich neue Beiträge dieser Serie.
Mike Clayton schrieb:
Einsparungensbeispiele zeigen immer, was ich für sehr optimistische ROI halte, wenn man die üblichen Einsparungssysteme des IRA-Typs berücksichtigt. Mein ROI für Einsparungen zwischen 1994 und 2014, einem Zeitraum von 20 Jahren mit hoher Volatilität, zeigte nach dem ROI (ROI) und den Steuern vor Steuern von rund 4 Prozent. Um dieses Geld herauszuholen, muss ich jedoch Einkommenssteuern zahlen ... was ich zugestimmt habe, habe ich in dieser 20-jährigen Periode des stetigen Sparens vermieden.
Also was ist echt? Wie beziehen Sie steuerliche Aspekte in eine Sparplananalyse ein, wenn IRAs gemeinsam genutzt werden? Das könnte ein interessantes Modell sein, um Monte-Carlo-Bemühungen hinzuzufügen, BEVOR Sie sich entweder für eine ROTH oder eine REGULARE IRA anmelden. Würde ein schönes Webinar machen.
