多元方差分析檢驗統計量上次時間多變量分析...
在我的時髦統計學家博客中,我們了解到多元方差分析就像方差分析一樣……做了一些調整。 就像方差分析一樣,多元方差分析將方差劃分為多個部分,但現在方差採用矩陣形式而不是一維數。
我們採用方差矩陣(稱為平方和和叉積)並將其劃分為兩個矩陣:“之間” 矩陣,表示我們組均值向量圍繞整體均值向量的方差,以及“之內” 矩陣,表示數據向量圍繞其組均值向量的方差。 我們將這些矩陣稱為H和乙對於假設(“之間”)和錯誤(“之內”)。
我給你們留下了關於如何使用這些矩陣進行假設檢驗的懸念,現在我在這裡交付。

我們來談談多元方差分析中的假設檢驗。
方差分析使用分區 1d(一維,而非 OneDirection)方差來創建比較組間方差與組內方差的 F 比率。 多元方差分析做同樣的事情,但我們從方差和協方差矩陣開始。
我們希望將矩陣壓縮為一個數字,以便我們可以像比較方差分析中的一維方差一樣輕鬆地比較它。 但是給貓剝皮的方法有很多……我的意思是……壓縮矩陣,並且所有這些方法都是有效的。 也許出於這個原因,多元方差分析有許多檢驗統計量。 我們將討論四個 - 是的,四– 最常見的。
威爾克的 Lambda
我們從威爾克的拉姆達。 Wilk 的 Lambda 使用決定因素將矩陣壓縮為一維數字。 首先,快速回顧一下決定因素。

矩陣實際上是一種變換,因為當你將某個東西乘以一個矩陣時,它會移動並拉伸那個東西。 例如,矩陣
取向量

並將其更改為向量


矩陣的“拉伸”量(或者相反,“擠壓”量)由其行列式表示。 拉伸物體的矩陣具有較大的行列式,而壓縮物體的矩陣具有較小的行列式。
Wilk 的 Lambda 是我們的決定因素乙矩陣,除以的行列式H +E 。 這讓我們了解組內方差矩陣與總方差矩陣相比有多大(記住在我們的示例中, H+E = 總方差),因為矩陣拉伸的量是衡量矩陣大小的一種方法。
如果我們的數據有影響,我們預計乙是總方差的較小部分( H +E ) 比H 。 由於行列式告訴我們矩陣拉伸物體的程度,而 Wilk 的 Lambda 最終是矩陣拉伸物體的程度的比率。乙矩陣拉伸事物,與矩陣拉伸的程度相比( H +E )拉伸事物。 如果乙與 ( 相比,僅拉伸了一點點H+E ),我們將得到更小的 Wilk Lambda。 與方差分析中的 F 統計量不同,我們傾向於拒絕零值,那麼 Wilk 的 Lambda 為小的。 Wilk 的 Lambda 的拒絕標準比我在這裡要介紹的要多一些,因此我將把特定的計算留給您的統計軟件。
霍特林-勞利和皮萊痕跡
接下來的兩個檢驗統計量使用稱為痕跡矩陣,所以在開始之前快速回顧一下。
這痕跡矩陣的對角線元素之和。 它不像行列式那樣有明確的幾何解釋,但兩者是相關的。 我之前沒有提到的是,行列式等於矩陣特徵值的乘積。 有關特徵值的更多信息,我推薦 3Blue1Brown視頻就此主題而言。
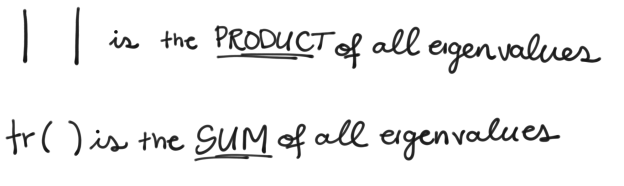
每個特徵值都有一個匹配的特徵向量。 當我們將矩陣視為接收對象並拉伸它的變換時;特徵向量表示對象拉伸的方向(或軸),其特徵值朋友告訴您它拉伸了多遠。 行列式是所有特徵值的乘積,跡是它們的和。 雖然他們沒有向我們提供完全相同的信息,但來源是相同的。
關於痕跡就足夠了。 讓我們看一下使用它們的兩個檢驗統計量:霍特林-勞利追踪,以及皮萊追踪。 哎呀,我想我們還在談論痕跡。
這霍特林-勞利版本採用矩陣的跡

如果H相比而言較大乙,那麼 Hotelling-Lawley 跡將很大,與 Wilk 的 Lambda 不同,因此當跡顯著時我們拒絕大的。

同樣,皮萊版本採用矩陣的跡

記住H+E是方差總量,所以同樣,如果H與總方差矩陣相比較大 ( H+E ),那麼 Pillai 跡將是大的。
羅伊的最大根
第四個也是最後一個檢驗統計量也是我們的特徵值的導數(不是微積分意義上的) H和乙矩陣,但這一個稍微簡單一些。羅伊的最大根是最大特徵值

特徵值是矩陣特徵多項式的“根”,更多相關內容這裡。
就像霍特林-勞利追踪一樣,

將會很大,如果H相比而言較大乙。 但由於我們僅使用最大特徵值而不是所有特徵值的某種組合,因此羅伊的最大根通常會高估效果。 因此,如果您遇到除 Roy 根之外其他檢驗統計數據均不顯著的情況是,Roy 根的重要性很可能是誤報,應忽略。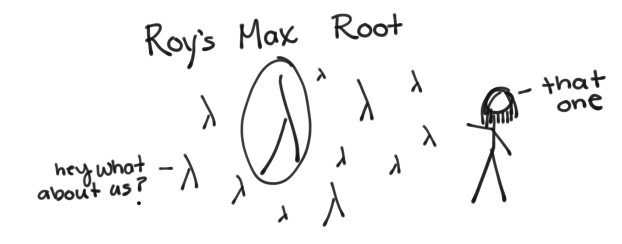
就這樣,您已經完成了所有檢驗統計量和矩陣,我們即將完成本文。 您可能會注意到,我在這裡沒有介紹 p 值,但您的統計軟件會根據每個測試統計數據的分佈為您提供與每個測試統計數據相關的 p 值。
在聯合管理計劃,運行多元方差分析與運行任何線性模型一樣簡單。 您將所有結果變量放入 Y 框中,將預測變量放入模型效應中,並將個性切換為多元方差分析。
單擊“運行”後,聯合管理計劃將為您的多元方差分析彈出一個窗口,但您仍然必須選擇您的響應規範。 對於基本多元方差分析,JMP 建議選擇“身份”選項,但請參閱這裡對於您可以使用的其他對比矩陣。
 Simple MANOVA in JMPSimple MANOVA in JMPSimple MANOVA in JMPSimple MANOVA in JMPJMP 中的簡單多元方差分析
選擇對比矩陣後,您現在將在窗口中看到漂亮的多元方差分析測試統計數據彈出。 就像方差分析一樣,您將看到對整個模型、截距的測試,以及對您在模型中放入的每個效應的測試(這裡我們只有一個,一組)。
請注意截距效應如何僅給出 F 檢驗,而不給出我們新學習的檢驗統計量? JMP 會自動對具有一個自由度的所有效果執行此操作。 對於一個自由度,檢驗統計量是等效的,因此 JMP 會為您進行合併並僅報告 F 檢驗。
就像方差分析一樣,多元方差分析是一種綜合檢驗,這意味著顯著的檢驗意味著存在一些差異某處,但它不會告訴我們它在哪裡。 當您獲得顯著的方差分析時,您必須測試每對組,看看我們的結果變量的差異在哪裡。 在具有兩個以上組和兩個以上結果變量的顯著多元方差分析中,您不僅不確定是哪一個團體是不同的,但其中結果變量造成這種差異的原因。 多元方差分析只是告訴你是有區別,而不是在哪裡。 為此,我們需要一些後續測試。 但稍後會詳細介紹。


時間這裡有許多多元方差分析的檢驗統計量。 我們將討論四個 - 是的,四– 最常見的。
