探索何时开始提取社会保障福利死后几岁?这似乎是一个奇怪的问题,但是美国社会保障体系的建立方式是退休人员需要考虑的问题。决定何时开始收集福利很大程度上取决于退休人员认为他们将收集福利的时间。
我对这一切的兴趣始于我和我的妻子讨论岳父决定等到“完全”退休年龄才能开始领取其社会保障福利的决定。对话的结果是,我使用JMP来探索数据,并且我想分享我发现的东西。我不是理财师,所以请注意,我没有在这里为任何人提供建议。
我的岳父于1953年出生,因此他的“完整”退休年龄将为他66岁。对于那些不熟悉该系统的人,社会保障局根据您开始收取的年龄,提供一系列的福利递减比例。如果完全退休年龄为66岁,并且每月福利为$ 1,000,则比例如下所示: JMP 数据表:(我从社会保障网站 )
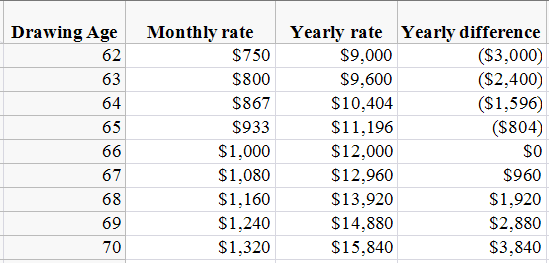
这似乎是一个相当简单的计算。如果预期会早逝(例如,由于家族病史或健康状况不佳),则分析表明从62岁开始领取福利是有意义的。假设有可能等待-并且预期寿命很长-表格显示,从70岁开始收集更有意义。使用与上述相同的方案,JMP划分了按死亡年龄收集福利的最佳年龄。
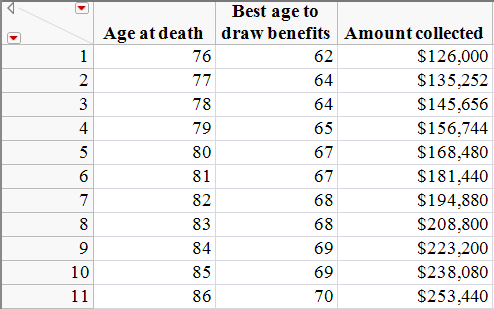
该表显示,直到76岁,退休人员的最大利益就是从62岁开始领取社会保障金。它还表明,年满86岁或以上的退休人员应将领取社会保障金的时间推迟到70岁。对于在77至86岁之间死亡的退休人员,表中还汇总了领取养老金的最佳年龄。我对该分析最感兴趣的一件事是,最好不要在我岳父的“完全”退休年龄66岁退休。
该计算非常简单。但是让我想到的是,如果退休人员能够等到70岁才能开始领取福利,那么就没有立即需要的钱。这意味着这实际上不是一个苹果对苹果的比较,因为退休人员可以拿出这笔钱进行投资。如果退休人员在62岁时开始领取福利,但投资而不是花钱,则图表看起来会有所不同(这是假设5%的利率每月复利)。
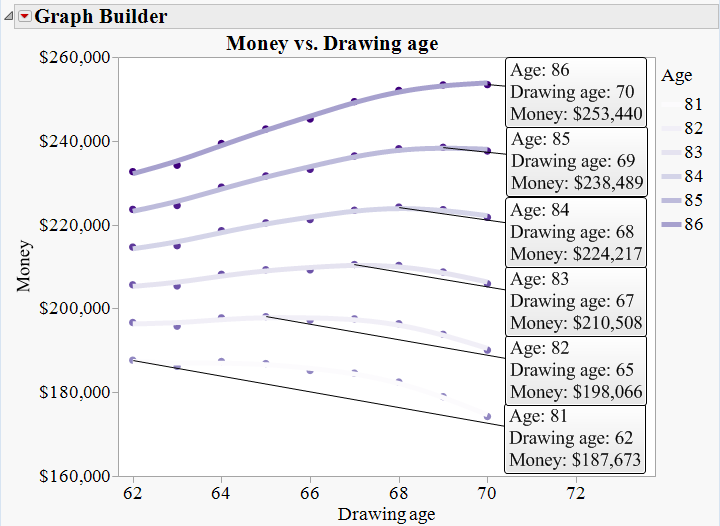
如果退休人员能够投资这笔钱,那么他们的最大利益是,如果他们的寿命不超过81岁,则在62岁时开始领取社会保障金。但是,如果他们的寿命达到86岁或以上,则上图显示他们应将社会保险的延期至70岁。该图还显示了一个窗口,其中理想的年龄是62岁或70岁。(该窗口在每个窗口的最佳时间达到峰值。)退休人员投资时,窗口会缩小。
改变利率对结果没有太大影响。如果利率在0到8.75%之间,则只会更改该窗口的大小。利率越高(最高8.75%),窗口越小。我们在这里也看到,在任何情况下,都不是在66岁的“完全”退休年龄退休的最佳选择。
还需要考虑另一个因素,那就是生活调整或COLA的成本。制定COLA是为了确保社会保障收入的购买力不会因通胀而受到侵蚀。在过去的10年中,平均增长率为2.6%。将2.6%的COLA纳入方程式不会显着改变结果。如果我们通过投资将COLA添加到上述等式中,则退休人员的最大利益是从62岁开始退休(如果退休年龄不超过80岁)。如果他们活到84岁或以上,则应将领取社会保险的时间推迟到70岁。
总而言之,我发现在大多数情况下,开始领取社会保障福利的最佳年龄是62岁或70岁。对于那些希望在80年代中期长寿的人来说,最好的选择是推迟到70岁才开始领取福利。
彼得·赫什(Peter Hersh)写道:这是一个很好的观点。有税收...彼得·赫什写道:
那是一个好点。这涉及税收,并且如果您的社会保障福利足够高,或者您仍在工作并且超过15,720美元(对于62美元)的限额,您将被征税高于该限额的50%。显然,这将使62成为不那么理想的抽签年龄。如果您以后要退休,这也是要考虑的事情。基本上,在您仍在工作时开始提取社会保障不是一个好主意。
岳父写道:收入测试和税收如何...岳父写道:
收入测试和税收如何影响结果?在2015年未达到退休年龄的工人,在扣除其SS福利之前只能赚取15,720美元。完全退休后,您的收入没有限制,但是您的SS福利需缴纳联邦税(如果您的收入为32-44,000美元,则最多可享受SS福利的50%;如果收入超过已婚并提交联合申报表的年收入为$ 44,000。
彼得·赫什(Peter Hersh)写道:好点,你会以为...彼得·赫什写道:
很好,您会认为确实是这样,但是即使按月细分,也没有理由认为66比65和67更好。在79岁和6个月大时,年龄分别为67岁和66岁的提款人收集了完全相同的金额$ 162,000,但是65岁时您收集了$ 162,342。可以想象,从这里开始,67岁的年龄比66岁的年龄更为有利。
里克·威克林(Rick Wicklin)写道:您说“在任何时候最好不要...里克·威克林写道:
您说:“最好不要在66岁的“完全”退休年龄退休。我怀疑如果您希望活到79岁生日,但在80岁之前死亡,则会出现最佳状况。
彼得·赫什(Peter Hersh)写道:真实,感谢您的评论彼得·赫什写道:
正确,感谢您的评论
JCM写道:感谢您的澄清。如果我们都知道... JCM 写道:
感谢您的澄清。如果我们对未来有所了解,那么这些问题就很容易了。再说一次,如果我们什么都知道,为什么我们需要JMP。;-)
彼得·赫什(Peter Hersh)写道:非常感谢您发现它有用。彼得·赫什写道:
谢谢,我很高兴您发现它很有用。
彼得·赫什(Peter Hersh)写道:如果您从未有过...彼得·赫什写道:
如果您永远不需要社会保障金并且可以保持投资状态,那么您的想法是正确的,对于62岁的提取年龄更长的孩子,数学效果更好。根据我的计算,我是说您在70岁时不再收集利息,因此只能收集96个月的利息。
JCM写道:我在投资考试中不遵循您的数学... JCM 写道:
在投资示例中,我不遵循您的数学要求。如果我按每月5%的年利率复利每月收取750美元,我计算的是228个月(19年)中的284,510美元而不是187,673美元。在这种情况下,到62岁时拿钱最好一直到86岁。使用基于Internet的FV计算器和Excel检查了我的计算。
罗恩·安德鲁斯(Ron Andrews)写道:作为一个比你大一岁的人,罗恩·安德鲁斯写道:
作为比您公公大一岁的人,这很有用。
