多元方差分析检验统计量上次时间多变量分析...
在我的时髦统计学家博客中,我们了解到多元方差分析就像方差分析一样……做了一些调整。 就像方差分析一样,多元方差分析将方差划分为多个部分,但现在方差采用矩阵形式而不是一维数。
我们采用方差矩阵(称为平方和和叉积)并将其划分为两个矩阵:“之间” 矩阵,表示我们组均值向量围绕整体均值向量的方差,以及“之内”矩阵,表示数据向量围绕其组均值向量的方差。 我们将这些矩阵称为H和乙对于假设(“之间”)和错误(“之内”)。
我给你们留下了关于如何使用这些矩阵进行假设检验的悬念,现在我在这里交付。

我们来谈谈多元方差分析中的假设检验。
方差分析使用分区 1d(一维,而非 OneDirection)方差来创建比较组间方差与组内方差的 F 比率。 多元方差分析做同样的事情,但我们从方差和协方差矩阵开始。
我们希望将矩阵压缩为一个数字,以便我们可以像比较方差分析中的一维方差一样轻松地比较它。 但是给猫剥皮的方法有很多……我的意思是……压缩矩阵,并且所有这些方法都是有效的。 也许出于这个原因,多元方差分析有许多检验统计量。 我们将讨论四个 - 是的,四– 最常见的。
威尔克的 Lambda
我们从威尔克的拉姆达。 Wilk 的 Lambda 使用决定因素将矩阵压缩为一维数字。 首先,快速回顾一下决定因素。

矩阵实际上是一种变换,因为当你将某个东西乘以一个矩阵时,它会移动并拉伸那个东西。 例如,矩阵
取向量

并将其更改为向量


矩阵的“拉伸”量(或者相反,“挤压”量)由其行列式表示。 拉伸物体的矩阵具有较大的行列式,而压缩物体的矩阵具有较小的行列式。
Wilk 的 Lambda 是我们的决定因素乙矩阵,除以的行列式H +E 。 这让我们了解组内方差矩阵与总方差矩阵相比有多大(记住在我们的示例中, H+E = 总方差),因为矩阵拉伸的量是衡量矩阵大小的一种方法。
如果我们的数据有影响,我们预计乙是总方差的较小部分( H +E ) 比H 。 由于行列式告诉我们矩阵拉伸物体的程度,而 Wilk 的 Lambda 最终是矩阵拉伸物体的程度的比率。乙矩阵拉伸事物,与矩阵拉伸的程度相比( H +E )拉伸事物。 如果乙与 ( 相比,仅拉伸了一点点H+E ),我们将得到更小的 Wilk Lambda。 与方差分析中的 F 统计量不同,我们倾向于拒绝零值,那么 Wilk 的 Lambda 为小的。 Wilk 的 Lambda 的拒绝标准比我想在这里介绍的要多一些,因此我将把特定的计算留给您的统计软件。
霍特林-劳利和皮莱痕迹
接下来的两个检验统计量使用称为痕迹矩阵,所以在开始之前快速回顾一下。
这痕迹矩阵的对角线元素之和。 它不像行列式那样有明确的几何解释,但两者是相关的。 我之前没有提到的是,行列式等于矩阵特征值的乘积。 有关特征值的更多信息,我推荐 3Blue1Brown视频就此主题而言。
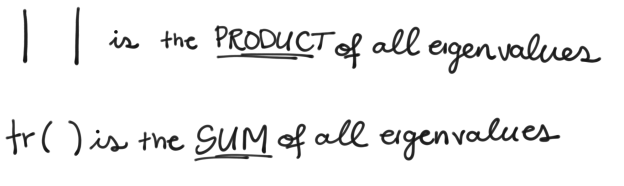
每个特征值都有一个匹配的特征向量。 当我们将矩阵视为接收对象并拉伸它的变换时;特征向量表示对象拉伸的方向(或轴),其特征值朋友告诉您它拉伸了多远。 行列式是所有特征值的乘积,迹是它们的和。 虽然他们没有向我们提供完全相同的信息,但来源是相同的。
关于痕迹就足够了。 让我们看一下使用它们的两个检验统计量:霍特林-劳利追踪,以及皮莱追踪。 哎呀,我想我们还在谈论痕迹。
这霍特林-劳利版本采用矩阵的迹

如果H相比而言较大乙,那么 Hotelling-Lawley 迹将很大,与 Wilk 的 Lambda 不同,因此当迹显着时我们拒绝大的。

同样,皮莱版本采用矩阵的迹

记住H+E是方差总量,所以同样,如果H与总方差矩阵相比较大 ( H+E ),那么 Pillai 迹将是大的。
罗伊的最大根
第四个也是最后一个检验统计量也是我们的特征值的导数(不是微积分意义上的) H和乙矩阵,但这一个稍微简单一些。罗伊的最大根是最大特征值

特征值是矩阵特征多项式的“根”,更多相关内容这里。
就像霍特林-劳利追踪一样,

将会很大,如果H相比而言较大乙。 但由于我们仅使用最大特征值而不是所有特征值的某种组合,因此罗伊的最大根通常会高估效果。 因此,如果您遇到除 Roy 根之外其他检验统计数据均不显着的情况是,Roy 根的重要性很可能是误报,应忽略。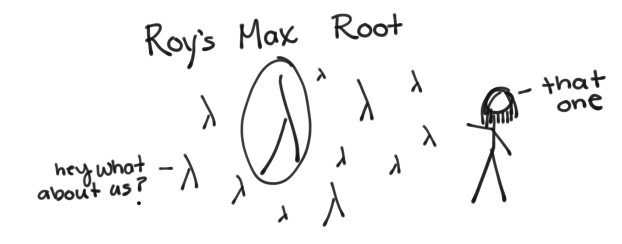
就这样,您已经完成了所有检验统计量和矩阵,我们即将完成本文。 您可能会注意到,我在这里没有介绍 p 值,但您的统计软件会根据每个测试统计数据的分布为您提供与每个测试统计数据相关的 p 值。
在联合管理计划,运行多元方差分析与运行任何线性模型一样简单。 您将所有结果变量放入 Y 框中,将预测变量放入模型效应中,并将个性切换为多元方差分析。
单击“运行”后,联合管理计划将为您的多元方差分析弹出一个窗口,但您仍然必须选择您的响应规范。 对于基本多元方差分析,JMP 建议选择“身份”选项,但请参阅这里对于您可以使用的其他对比矩阵。
 Simple MANOVA in JMPSimple MANOVA in JMPSimple MANOVA in JMPSimple MANOVA in JMPJMP 中的简单多元方差分析
选择对比矩阵后,您现在将在窗口中看到漂亮的多元方差分析测试统计数据弹出。 就像方差分析一样,您将看到对整个模型、截距的测试,以及对您在模型中放入的每个效应的测试(这里我们只有一个,一组)。
请注意截距效应如何仅给出 F 检验,而不给出我们新学习的检验统计量? JMP 会自动对具有一个自由度的所有效果执行此操作。 对于一个自由度,检验统计量是等效的,因此 JMP 会为您进行合并并仅报告 F 检验。
就像方差分析一样,多元方差分析是一种综合检验,这意味着显着的检验意味着存在一些差异某处,但它不会告诉我们它在哪里。 当您获得显着的方差分析时,您必须测试每对组,看看我们的结果变量的差异在哪里。 在具有两个以上组和两个以上结果变量的显着多元方差分析中,您不仅不确定是哪一个团体是不同的,但其中结果变量造成这种差异的原因。 多元方差分析只是告诉你是有区别,而不是在哪里。 为此,我们需要一些后续测试。 但稍后会详细介绍。


时间这里有许多多元方差分析的检验统计量。 我们将讨论四个 - 是的,四– 最常见的。
