¿Cuántos años tendrás cuando mueras? Esto puede parecer una pregunta extraña, pero el sistema de Seguridad Social de los EE. UU. Está configurado de tal manera que es una pregunta que los jubilados deben tener en cuenta. Decidir cuándo comenzar a recibir los beneficios depende en gran medida de cuánto tiempo los jubilados piensen que recibirán los beneficios.
Mi interés en todo esto comenzó cuando mi esposa y yo discutimos la decisión de mi suegro de esperar hasta la edad de jubilación "completa" para comenzar a cobrar sus beneficios del Seguro Social. Como resultado de esa conversación, usé JMP para explorar los datos y quería compartir lo que encontré. No soy un planificador financiero, así que tenga en cuenta que no estoy ofreciendo consejos a nadie aquí.
Mi suegro nació en 1953, por lo que la edad de jubilación "completa" para él sería de 66 años para él. Para aquellos de ustedes que no están familiarizados con el sistema, el Seguro Social ofrece una escala móvil de beneficios dependiendo de la edad que comienza a cobrar. Si la edad de jubilación completa es de 66 años y el beneficio mensual es, por ejemplo, $ 1,000, la escala se parece a la siguiente JMP tabla de datos: (Tengo la fórmula de la Sitio de seguridad social .)
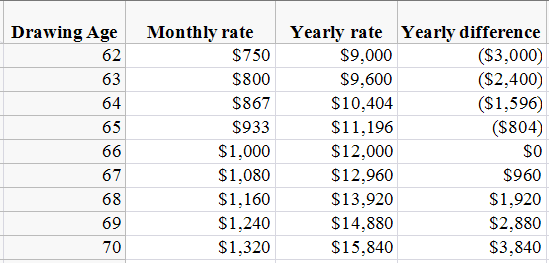
Esto parece un cálculo bastante sencillo. Si se espera una muerte prematura (debido a antecedentes familiares o mala salud, por ejemplo), el análisis muestra que tiene sentido comenzar a recolectar beneficios a los 62 años. Suponiendo que es financieramente posible esperar, y se espera una larga vida, la tabla muestra que tiene más sentido comenzar a recolectar a los 70 años. Usando el mismo escenario anterior, JMP ha desglosado la edad óptima para la recolección de beneficios por edad en el momento de la muerte.
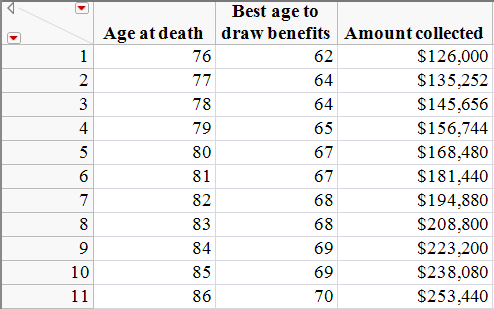
La tabla muestra que hasta la edad de 76 años, lo mejor para el jubilado es comenzar a cobrar el Seguro Social a la edad de 62 años. También muestra que los jubilados que viven hasta 86 años o más deben demorar el cobro de la Seguridad Social hasta los 70 años. Para los jubilados que mueren entre los 77 y los 86 años de edad, la edad óptima de recolección de beneficios también se resume en la tabla. Lo que más me interesó de este análisis fue que en ningún momento fue mejor retirarme a la edad de jubilación "completa" de 66 años, la edad de jubilación de mi suegro.
Ese cálculo es bastante sencillo. Pero me hizo pensar que si un jubilado puede esperar hasta los 70 para comenzar a cobrar los beneficios, entonces no hay una necesidad inmediata de dinero. Eso significa que esto realmente no es una comparación de manzanas con manzanas porque un jubilado puede sacar el dinero e invertirlo. Si un jubilado comenzó a sacar beneficios a los 62 años, pero invirtió en lugar de gastar el dinero, el gráfico se ve diferente (esto supone una tasa de interés mensual del 5%).
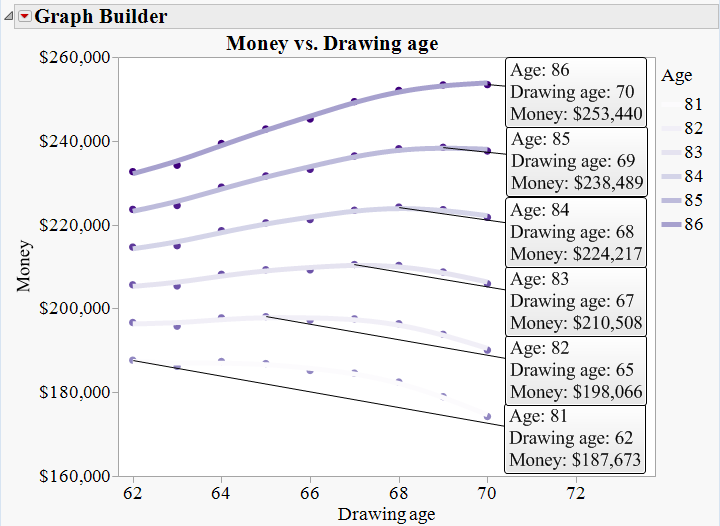
Si los jubilados pueden invertir el dinero, está en su mejor interés comenzar a cobrar el Seguro Social a la edad de 62 años, si no viven más de 81 años. Sin embargo, si viven a 86 o más, el gráfico anterior muestra que deben demorar el giro de la Seguridad Social hasta 70. La gráfica también muestra la ventana donde otra edad, además de 62 o 70, es ideal. (La línea alcanza su punto máximo en el momento óptimo para cada edad en esta ventana). La ventana se contrae cuando los jubilados invierten.
Cambiar la tasa de interés no tuvo un gran impacto en el resultado. Si la tasa de interés está entre 0 y 8.75%, eso solo cambia el tamaño de esa ventana. Cuanto mayor sea la tasa de interés (hasta 8.75%), menor será la ventana. Aquí también vemos que en ningún caso fue la mejor opción para jubilarse a la edad de jubilación "completa" de 66 años.
Hay otro factor a considerar también, y ese es el ajuste del costo de vida o COLA. El COLA está establecido para garantizar que el poder adquisitivo de los ingresos de la Seguridad Social no se vea afectado por la inflación. En los últimos 10 años, esto ha promediado 2.6%. Factorizar un COLA del 2.6% en la ecuación no cambia los resultados dramáticamente. Si agregamos el COLA a la ecuación anterior con inversión, lo mejor para los jubilados es comenzar a dibujar a los 62 años, si no viven más de 80. Si viven hasta 84 o más, deben demorar el retiro del Seguro Social hasta los 70 años.
En resumen, descubrí que en la mayoría de los casos, las mejores edades para comenzar a cobrar los beneficios del Seguro Social son 62 o 70. Para aquellos que esperan una larga vida en sus mediados de los 80, la mejor apuesta es retrasar hasta los 70 años para comenzar la recolección de beneficios.
Peter Hersh escribió:
Ese es un gran punto. Tiene implicaciones fiscales y si su beneficio de seguridad social es lo suficientemente alto o si todavía está trabajando y está superando el límite de $ 15,720 (para 62), se le cobra el 50% de su beneficio por encima de ese límite. Eso obviamente haría de 62 una edad de sorteo menos deseable. También es algo a tener en cuenta si se jubila más tarde. Básicamente, no es una buena idea comenzar a dibujar su seguridad social mientras todavía está trabajando.
Suegro escribió:
¿Cómo afectan los resultados la prueba de ganancias y los impuestos? Un trabajador, que es más joven que la plena edad de jubilación en 2015, solo puede ganar $ 15,720 antes de que haya una deducción de sus beneficios de SS. Después de la plena edad de jubilación, no hay límite en sus ganancias, pero sus beneficios de SS están sujetos a impuestos federales (hasta el 50% de sus beneficios de SS si sus ingresos son de $ 32-44,000 y hasta el 85% de sus beneficios si sus ingresos exceden $ 44,000 / año casado que presenta una declaración conjunta).
Peter Hersh escribió:
Buen punto y usted pensaría que ese sería el caso, pero incluso cuando lo desglosa por mes, no hay ningún punto donde 66 sea una mejor opción que 65 y 67. A la edad de 79 y 6 meses, las edades de 67 y 66 años han cobrado la misma cantidad exacta de $ 162,000, pero 65 usted ha recaudado $ 162,342. Como se puede imaginar a partir de ahí, la edad de dibujo de 67 años se vuelve más ventajosa que la edad de dibujo de 66 años.
Rick Wicklin escribió:
Usted dice que "en ningún momento fue mejor retirarse a la edad de jubilación" completa "de 66 años". Sospecho que se produce una condición óptima si espera vivir más allá de su cumpleaños número 79 pero muere antes de cumplir los 80.
Peter Hersh escribió:
Cierto y gracias por los comentarios.
JCM escribió:
Gracias por la aclaración. Si supiéramos todo sobre el futuro, entonces estas preguntas son fáciles. De nuevo, si supiéramos todo, ¿por qué necesitaríamos JMP? 
Peter Hersh escribió:
Gracias, me alegro de que lo encuentre útil.
Peter Hersh escribió:
Usted tiene razón si nunca necesita dinero de la Seguridad Social y puede mantenerlo invertido, las matemáticas funcionan mejor para un sorteo de 62 años por más tiempo. En mi cálculo, estoy diciendo que dejas de cobrar intereses a la edad de 70 años, así que solo cobras intereses durante 96 meses.
JCM escribió:
No sigo tus matemáticas en el ejemplo de inversión. Si tomo $ 750 mensuales al 5% de interés anual compuesto mensualmente, calculo $ 284,510 no $ 187,673 en 228 meses (19 años). En cuyo caso, llevar el dinero a 62 es mejor hasta los 86 años. Revisé mis cálculos con una calculadora FV basada en Internet y en Excel.
Ron Andrews escribió:
Como alguien que es un año mayor que tu suegro, esto es útil.
