당신이 죽을 때 몇 살이됩니까? 이것은 이상한 질문처럼 보일지 모르지만 미국 사회 보장 제도는 퇴직자가 고려해야 할 질문입니다. 급여 징수시기를 결정하는 것은 은퇴자가 급여를 수령 할 것으로 생각하는 기간에 따라 크게 달라집니다.
이 모든 것에 대한 나의 관심은 아내와 나는 시어머니의 사회 보장 혜택 수금을 시작하기 위해 "만"정년이 될 때까지 기다려야한다고 결정했을 때부터 시작되었습니다. 그 대화의 결과로 JMP를 사용하여 데이터를 탐색했으며 찾은 것을 공유하려고했습니다. 저는 재무 계획가가 아니므로 여기 누구에게도 조언을 제공하지 않습니다.
시아버지는 1953 년에 태어 났으므로 그를위한 "완전한"은퇴 연령은 66 세입니다. 시스템에 익숙하지 않은 분들을 위해 사회 보장국에서는 수령을 시작한 나이에 따라 다양한 혜택을 제공합니다. 정년 퇴직 연령이 66 세이고 월간 혜택이 $ 1,000이라면 척도는 다음과 같습니다 JMP 데이터 표 : ( 사회 보장 사이트 .)
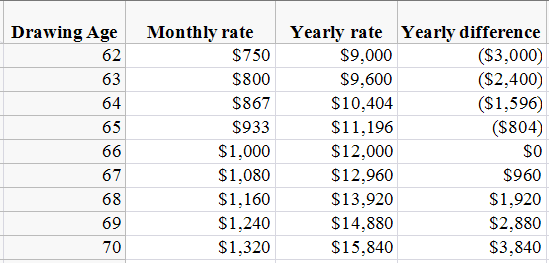
이것은 상당히 간단한 계산처럼 보입니다. 조기 사망이 예상되는 경우 (예를 들어, 가족력이나 건강이 좋지 않기 때문에), 분석 결과 62 세에 혜택을 수집하는 것이 타당하다는 것을 보여줍니다. 재정적으로 기다릴 수 있다고 가정 할 때 - 그리고 긴 수명이 예상되는 경우 - 표는 70 세에 수집을 시작하는 것이 더 합리적임을 보여줍니다. 위와 동일한 시나리오를 사용하여 JMP는 사망시 나이별로 혜택 수령의 최적 연령을 세분했습니다.
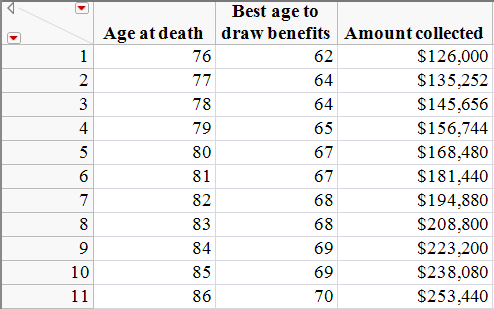
이 표는 76 세까지 62 세의 나이에 사회 보장 수금을 시작하는 것이 은퇴자에게 가장 유리한 사실을 보여줍니다. 또한 86 세 이상인 은퇴자는 70 세가 될 때까지 사회 보장금 수령을 연기해야 함을 보여줍니다. 77 세에서 86 세 사이에 사망하는 퇴직자의 경우, 급여 수령의 최적 연령도 표에 요약되어 있습니다. 이 분석에서 가장 흥미로운 점은 시어머니의 은퇴 연령 인 66 세의 정년 퇴직 연령에서 퇴직하는 것이 가장 좋습니다.
그 계산은 매우 간단합니다. 그러나 퇴직자가 혜택 수금을 시작하기 위해 70 세까지 기다릴 수 있다면 돈이 즉각적으로 필요하지 않다고 생각합니다. 이는 퇴직자가 돈을 가지고 투자 할 수 있기 때문에 이것이 사과 - 사과 비교가 아니라는 것을 의미합니다. 퇴직자가 62 세에 보험 급여를 시작했지만 돈을 쓰는 대신 투자 한 경우 그래프가 다르게 보입니다 (매월 5 %의 이자율이 적용되는 것으로 가정).
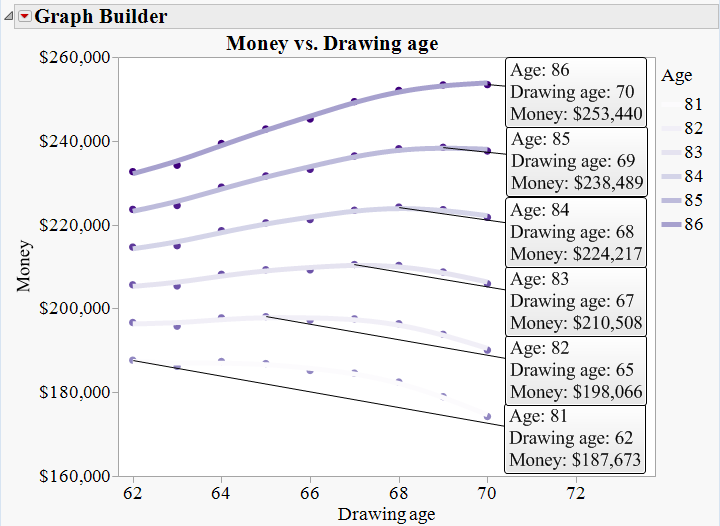
퇴직자가 돈을 투자 할 수 있다면 81 세보다 오래 살지 않으면 62 세의 나이에 사회 보장 제도를 시작하는 것이 가장 좋습니다. 그러나 그들이 86 세 이상으로 살면 위 그래프는 사회 보장 제도를 70 세까지 연기해야한다는 것을 보여줍니다. 그래프는 또한 62 또는 70 이외의 다른 연령이 이상적 인 창을 보여줍니다. (라인은이 창에서 각 연령대에 가장 적합한시기에 도달합니다.) 퇴직자가 투자하면 창은 축소됩니다.
금리를 변경해도 결과에 큰 영향을 미치지 않았습니다. 이자율이 0과 8.75 % 사이라면, 그것은 단지 그 창 크기를 변화시킵니다. 이자율이 높을수록 (최대 8.75 %) 창은 작아집니다. 여기에서도 우리는 어떤 시나리오에서도 66 세의 "완전한"은퇴 연령에서 은퇴하는 것이 최선의 선택이라는 것을 알 수 있습니다.
고려해야 할 또 다른 요소가 있는데, 그것은 생활 조정 또는 COLA의 비용입니다. COLA는 사회 보장 수입의 구매력이 인플레이션에 의해 침식되지 않도록 보장하기 위해 마련되었습니다. 지난 10 년 동안, 이것은 평균 2.6 %였습니다. 방정식에 2.6 % COLA를 고려해도 결과가 크게 변경되지는 않습니다. 투자로 위의 방정식에 COLA를 더하면 80 세보다 오래 살지 않으면 62 세부터 시작하는 것이 은퇴자의 최대 관심사입니다. 그들이 84 세 이상으로 살면 70 세가 될 때까지 사회 보장 연금을 연기해야합니다.
요약하면 대부분의 경우 사회 보장 연금을 징수하기 시작하는 가장 좋은 연령은 62 세 또는 70 세입니다. 80 년대 중반까지 장수 할 것으로 예상되는 사람들을 위해 혜택 수금을 시작하기 위해 70 세까지 기다리는 것이 가장 좋습니다.
피터 허쉬 쓴 :
그것은 중요한 포인트입니다. 세금 혜택이 있습니다. 귀하의 사회 보장 급여가 충분히 높거나 여전히 일하고 있고 $ 15,720 (62 건)의 한도액을 초과 할 경우 그 한도를 초과하여 귀하의 급여의 50 %에 과세됩니다. 그것은 명백하게 62를 그리 바람직한 그리기 시대로 만들 것입니다. 나중에 은퇴하는 경우 고려해야 할 사항이기도합니다. 아직도 일하는 동안 사회 보장 제도를 시작하는 것은 좋은 생각이 아닙니다.
시아버지 쓴 :
소득 테스트와 세금은 결과에 어떤 영향을 미칩니 까? 2015 년 정년 퇴직 연령보다 어린 근로자는 SS 혜택에서 공제가 있기 전에 15,720 달러를 벌 수 있습니다. 정년 퇴직 후 귀하의 소득에 제한이 없지만 귀하의 SS 급여는 귀하의 소득이 $ 32-44,000이고 최대 소득의 85 %가 귀하의 소득이 초과 할 경우 SS 급여의 50 %까지 연방 세금이 적용됩니다 $ 44,000 / yr은 공동 반환 신고).
피터 허쉬 쓴 :
좋은 지적이고 당신은 그것이 사실이라고 생각할 것입니다.하지만 달로 나누어도 66과 65보다 더 좋은 선택은 없습니다. 79 세 6 개월의 나이에 67 세와 66 세의 나이가 똑같은 162,000 달러를 모았지만 65 세는 162,342 달러를 모았습니다. 거기에서 상상할 수 있듯이, 67 세의 그리기 연령은 66 점이 더 유리합니다.
릭 위클린 쓴 :
"66 세의 정년 퇴직 연령에서 퇴직하는 것이 가장 좋았습니다." 나는 당신이 79 세 생일을 지나기를 기대하지만 80 세가되기 전에 죽는다면 최적 상태가 발생한다고 생각합니다.
JCM 쓴 :
해명 해줘서 고마워. 미래에 대한 모든 것을 알고 있다면이 질문은 쉽습니다. 우리가 왜 JMP가 필요한지 다시 알았다면. 
피터 허쉬 쓴 :
사회 보장금이 절실히 필요하지 않고 투자를 계속할 수 있다면 올바른 것입니다. 수학은 62 세의 무승부 기간 동안 더 효과가 있습니다. 제 계산에서 저는 70 세의 나이에 관심을 모으는 것을 멈추고 96 개월 동안 만이자를 모으는 것이라고 말하고 있습니다.
JCM 쓴 :
나는 투자 예에서 당신의 수학을 따르지 않습니다. 매월 5 %의이자를 매월 750 달러 씩받는다면 나는 228 개월 (19 년) 동안 $ 284,510이 아니라 $ 187,673을 계산합니다. 어떤 경우에는 62 세에 돈을 가지고가는 것이 86 세까지 더 좋습니다. 인터넷 기반의 FV 계산기와 Excel로 계산 된 내 계산을 확인했습니다.
