社会保障給付を引き出す時期を探るあなたが死ぬときあなたは何歳になりますか?これは奇妙な質問のように思えるかもしれませんが、米国の社会保障制度は、これが退職者が考慮する必要がある質問であるように設定されています。いつ給付金を集めるのかを決めるのは、退職者が給付金を集めると考える期間によって大きく異なります。
私の妻と私は、義理の父親が自分の社会保障給付金の徴収を開始するために「完全な」定年まで待つことを決定したことを話し始めたときに私の興味はすべて始まりました。その会話の結果として、私はJMPを使ってデータを探索し、見つけたものを共有したいと思いました。私はファイナンシャルプランナーではないので、私はここで誰にもアドバイスを提供していないことに注意してください。
私の義父は1953年に生まれたので、彼のための「完全な」定年は彼にとって66歳になるでしょう。システムに慣れていないあなたの人々のために、社会保障はあなたが集め始めた年齢に応じて利益のスライドスケールを提供します。フル退職年齢が66歳で、毎月の給付が1,000ドルの場合、スケールは次のようになります。 JMP データテーブル:(私はから式を得た社会保障サイト 。)
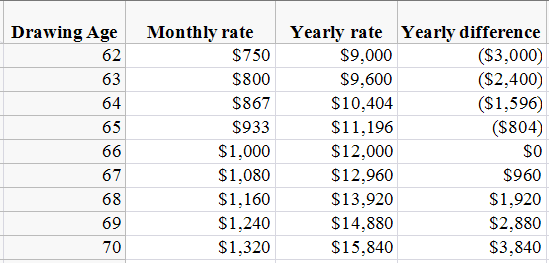
これはかなり簡単な計算のようです。(家族歴や体調不良などの理由で)早期死亡が予想される場合、分析によると62歳から給付金を徴収するのが合理的です。経済的に待つことが可能であり、そして長寿命が期待されると仮定すると、この表は、70歳で収集を開始することがより理にかなっていることを示しています。上記と同じシナリオを使用して、JMPは給付金の最適年齢を死亡時年齢別に分類しました。
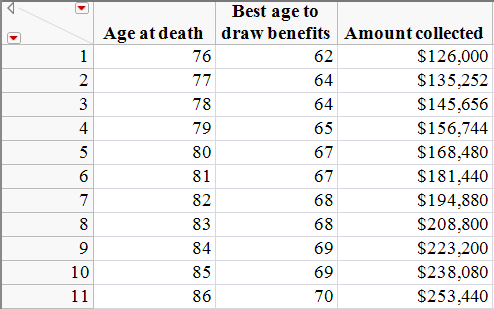
この表は、76歳までは、62歳で社会保障の徴収を開始することが退職者の最大の関心事であることを示しています。また、86歳以上に住んでいる退職者は、70歳まで社会保障の徴収を遅らせるべきであることも示しています。77歳から86歳の間に死亡した退職者の場合、給付金の回収年齢の最適値も表にまとめられています。私がこの分析について最も興味深いと思ったことの1つは、私の義理の父の定年である66歳の定年で定年を退職するのが最善ではないということです。
その計算はかなり簡単です。しかし、退職者が給付金の徴収を開始するために70歳まで待つことができるのであれば、すぐにお金を払う必要はないと私は考えました。つまり、退職者はお金を出して投資することができるので、これは実際にはリンゴ同士の比較ではありません。退職者が62歳で給付を引き出し始めたが、お金を使う代わりに投資した場合、グラフは異なるように見えます(これは毎月5%の複利計算を仮定しています)。
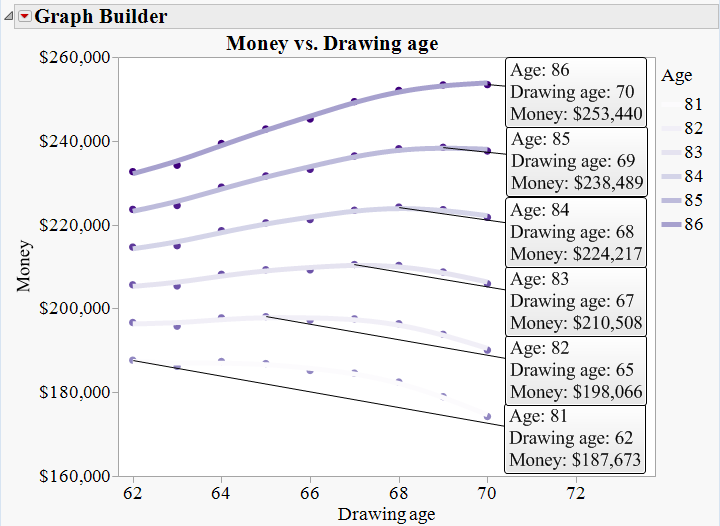
退職者がお金を投資することができるならば、彼らが81歳より長く住んでいないならば、62歳で社会保障を引き始めることは彼らの最善の利益になります。しかし、彼らが86歳以上に住んでいるならば、上のグラフは彼らが70まで社会保障を引くのを遅らせるべきであることを示しています。グラフには、62歳または70歳以外の別の年齢が理想的なウィンドウも表示されます。(このウィンドウは、年齢ごとの最適なタイミングで線がピークになります。)退職者が投資するとウィンドウは縮小します。
金利を変更しても結果に大きな影響はありませんでした。金利が0から8.75%の間であれば、それはそのウィンドウのサイズを変えるだけです。金利が高いほど(最大8.75%)、ウィンドウは狭くなります。ここでもまた、シナリオでは、「完全な」定年退職年齢66歳で退職することが最善の選択肢ではなかったことがわかります。
考慮すべきもう一つの要因があります、そしてそれは生活の調整またはCOLAのコストです。COLAは、社会保障収入の購買力がインフレに侵されないようにするためのものです。過去10年間で、これは平均2.6%です。2.6%COLAを式に取り入れても、結果は劇的には変わりません。投資をしてCOLAを上記の式に追加した場合、80歳以上でなければ62歳から引くことが退職者の最大の関心事です。彼らが84歳以上に住んでいるならば、彼らは70歳まで社会保障を引くのを遅らせるべきです。
まとめると、私は、ほとんどの場合、社会保障給付金の徴収を開始するのに最適な年齢は62歳か70歳であることを知りました。80代半ばまで長寿を期待する人にとって、最善の策は、給付金の徴収を開始するために70歳まで遅らせることです。
Peter Hershは次のように書いています:それは素晴らしいポイントです。税金があります...ピーターハーシュ書きました:
それは素晴らしいことです。税金の影響があり、あなたの社会保障給付が十分に高いか、またはあなたがまだ働いていて62,700ドルの限度を超えて作っているならば、あなたはその限度を超えるあなたの利益の50%に課税されます。それは明らかに62をあまり望ましくない描画年齢にするでしょう。あなたが後で引退する場合にも考慮すべき点です。あなたがまだ働いている間にあなたの社会保障を引き始めることを基本的にお勧めできません。
義父は書いた:収益テストと税金はどうやって...義父書きました:
収益テストと税金は結果にどのように影響しますか?2015年の定年よりも若年である労働者は、SS給付からの控除があるまでに15,720ドルしか稼ぐことができません。定年退職後は、収入に制限はありませんが、SS給付には連邦課税が適用されます(収入が32〜44,000ドルの場合はSS給付の50%まで、収入が超過した場合は最大85%まで) 44,000ドル/年は共同申告をして結婚した。
Peter Hershは次のように書いています。ピーターハーシュ書きました:
良い点で、それが当てはまると思いますが、月ごとに分けても、65と67の両方よりも66が優れているという意味はありません。79と6ヶ月の年齢で引き分け67と66の年齢はまさに同じ額の162,000ドルを集めました、しかし、65あなたは162,342ドルを集めました。あなたがそこから想像することができるように、67歳の描画年齢は66歳の描画年齢より有利になります。
Rick Wicklinは、次のように書いています。リック・ウィックリン書きました:
あなたは、「66歳の「完全な」定年で退職するのが最善ではなかった」と言っています。私はあなたが79歳の誕生日を過ぎて生きることを期待しているが80歳になる前に死ぬならば最適な状態が起こると思います。
Peter Hershは、次のように書いています。ピーターハーシュ書きました:
真実そしてコメントをありがとう
JCMは書きました:説明をありがとう。すべて知っていれば… JCM 書きました:
説明をありがとう。将来についてすべてを知っていれば、これらの質問は簡単です。それから私達がすべてを知っていたら私達はなぜJMPを必要とするでしょう。;-)
Peter Hersh氏は次のように書いています。ピーターハーシュ書きました:
ありがとう私はあなたがそれが役に立つと思ってうれしいです。
Peter Hershは次のように書いています。ピーターハーシュ書きました:
あなたが社会保障のお金を必要とせず、それを投資し続けることができればあなたは正しいです、数学はより長い62歳の引き分け年齢のためによりよくうまくいきます。私の計算では、私はあなたが70歳で興味を集めるのをやめると言っているので、96か月間だけ興味を集める。
JCMは書いた:私は投資の厳しさであなたの数学に従っていません... JCM 書きました:
投資の例では私はあなたの数学に従いません。私が月利5%の年利で月750ドルを取るなら、私は228か月(19歳)で187,673ドルではなく284,510ドルを計算します。その場合、62歳でお金を稼ぐのは86歳までずっと良いです。インターネットベースのFV計算機とExcelで私の計算をチェックした。
Ron Andrewsは次のように書いています。ロンアンドリュース書きました:
あなたの義父より1歳年上の人として、これは役に立ちます。
