Quanti anni avrai quando morirai? Questa potrebbe sembrare una domanda strana da porre, ma il sistema di sicurezza sociale degli Stati Uniti è impostato in modo tale che questa è una domanda che i pensionati devono prendere in considerazione. Decidere quando iniziare a raccogliere benefici dipende in larga misura da quanto tempo i pensatori pensano che raccoglieranno benefici.
Il mio interesse per tutto questo è iniziato quando mia moglie ed io abbiamo discusso la decisione di mio suocero di aspettare fino all'età pensionabile "completa" per iniziare a raccogliere i suoi sussidi di sicurezza sociale. Come risultato di quella conversazione, ho usato JMP per esplorare i dati e volevo condividere ciò che ho trovato. Non sono un pianificatore finanziario, quindi tieni presente che non sto offrendo consigli a nessuno qui.
Mio suocero nacque nel 1953, quindi per lui l'età di pensionamento "piena" avrebbe avuto 66 anni. Per quelli di voi che non hanno familiarità con il sistema, la sicurezza sociale offre una scala mobile di benefici a seconda dell'età che si inizia a collezionare. Se l'età pensionabile completa è 66 anni e il beneficio mensile è, ad esempio, $ 1.000, la scala è simile alla seguente JMP tabella dati: (Ho ottenuto la formula dal Sito di sicurezza sociale .)
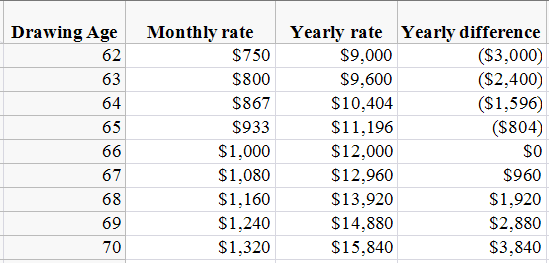
Questo sembra un calcolo abbastanza semplice. Se si prevede una morte precoce (a causa di una storia familiare o di una cattiva salute, ad esempio), l'analisi mostra che ha senso iniziare a raccogliere benefici a 62 anni. Supponendo che sia finanziariamente possibile aspettare - e una lunga vita è prevista - la tabella mostra che ha più senso iniziare a collezionare a 70 anni. Utilizzando lo stesso scenario di cui sopra, JMP ha suddiviso l'età ottimale per la raccolta dei benefici per età alla morte.
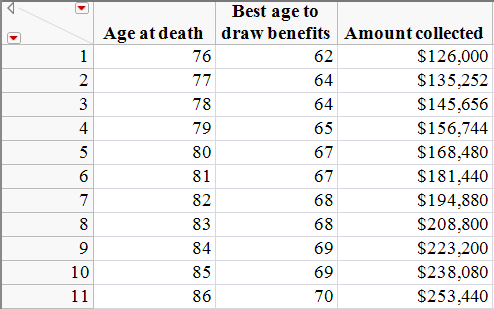
La tabella mostra che fino all'età di 76 anni, è nell'interesse di un pensionato iniziare a raccogliere la sicurezza sociale all'età di 62 anni. Dimostra anche che i pensionati che vivono fino a 86 anni o più a lungo dovrebbero ritardare la raccolta della sicurezza sociale fino all'età di 70 anni. Per i pensionati che muoiono tra i 77 e gli 86 anni, l'età ottimale della riscossione dei sussidi è anche riassunta nella tabella. L'unica cosa che ho trovato più interessante di questa analisi è stata che in nessun momento era meglio andare in pensione all'età di pensionamento "piena" di 66 anni, l'età di pensionamento di mio suocero.
Questo calcolo è piuttosto semplice. Ma mi ha fatto pensare che se un pensionato è in grado di aspettare fino al 70 per iniziare a raccogliere i sussidi, allora non c'è un bisogno immediato di denaro. Ciò significa che non si tratta di un confronto tra mele e mele perché un pensionato può prelevare il denaro e investirlo. Se un pensionato ha iniziato a trarre benefici a 62, ma ha investito invece di spendere i soldi, il grafico appare diverso (si presume che un tasso di interesse del 5% si aggiri mensilmente).
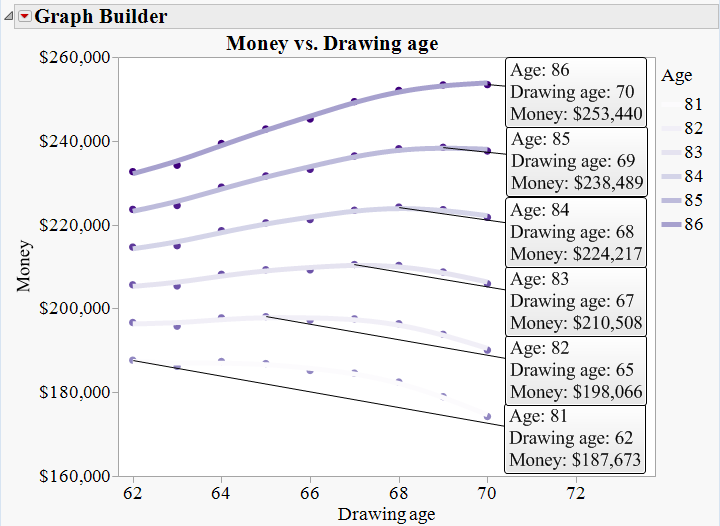
Se i pensionati sono in grado di investire il denaro, è nel loro interesse iniziare a disegnare la sicurezza sociale all'età di 62 anni, se non vivono più di 81 anni. Tuttavia, se vivono fino a 86 o più, il grafico sopra mostra che dovrebbero ritardare il prelievo di Social Security fino a 70. Il grafico mostra anche la finestra in cui è ideale un'altra epoca oltre a 62 o 70. (La linea raggiunge il momento ottimale per ciascuna epoca in questa finestra). La finestra si restringe quando i pensionati investono.
La modifica del tasso di interesse non ha avuto un impatto enorme sul risultato. Se il tasso di interesse è compreso tra 0 e 8,75%, ciò cambia semplicemente la dimensione di quella finestra. Maggiore è il tasso di interesse (fino all'8,75%), minore è la finestra. Anche qui vediamo che in nessun caso era l'opzione migliore per andare in pensione a un'età di pensionamento "completa" di 66 anni.
C'è anche un altro fattore da considerare, e cioè l'adeguamento al costo della vita o COLA. La COLA è in atto per garantire che il potere d'acquisto delle entrate della sicurezza sociale non venga eroso dall'inflazione. Negli ultimi 10 anni, questo ha una media del 2,6%. Il factoring di una COLA del 2,6% nell'equazione non modifica drasticamente i risultati. Se aggiungiamo il COLA all'equazione di cui sopra con gli investimenti, è nel miglior interesse dei pensionati iniziare a disegnare a 62, se non vivono più di 80. Se vivono fino a 84 o più, dovrebbero ritardare il prelievo di sicurezza sociale fino all'età di 70 anni.
In sintesi, ho scoperto che nella maggior parte dei casi, le età migliori per iniziare a raccogliere i benefici della sicurezza sociale sono 62 o 70. Per coloro che si aspettano una lunga vita nella loro metà degli anni '80, la scommessa migliore è ritardare fino all'età di 70 anni per iniziare la raccolta dei sussidi.
Peter Hersh ha scritto:
Questo è un grande punto. Ci sono implicazioni fiscali e se il tuo beneficio previdenziale è abbastanza alto o se stai ancora lavorando e superando il limite di $ 15.720 (per 62) ti viene tassato il 50% del tuo beneficio oltre tale limite. Ciò ovviamente renderebbe 62 un'età di disegnare meno desiderabile. È anche qualcosa da considerare se si va in pensione in seguito. Fondamentalmente non è una buona idea iniziare a disegnare la tua sicurezza sociale mentre stai ancora lavorando.
Suocero ha scritto:
In che modo il test degli utili e le tasse influiscono sui risultati? Un lavoratore, che è più giovane della piena età pensionabile nel 2015, può guadagnare solo $ 15.720 prima che vi sia una detrazione dai suoi benefici SS. Dopo l'età di pensionamento completa, non ci sono limiti ai tuoi guadagni, ma i tuoi sussidi SS sono soggetti a tassazione federale (fino al 50% dei tuoi benefici SS se i tuoi guadagni sono $ 32-44.000 e fino all'85% dei tuoi benefici se i tuoi guadagni superano $ 44.000 / anno sposati che presentano una dichiarazione congiunta).
Peter Hersh ha scritto:
Buon punto e si potrebbe pensare che sarebbe il caso, ma anche quando si rompe giù per mese non vi è alcun punto in cui 66 è un'opzione migliore rispetto a entrambi 65 e 67. All'età di 79 e 6 mesi, i sorteggiano 67 e 66 hanno raccolto esattamente lo stesso importo di $ 162.000, ma 65 hanno raccolto $ 162,342. Come puoi immaginare, da qui l'età di 67 anni diventa più vantaggiosa per un'età di 66 anni.
Rick Wicklin ha scritto:
Dici "in nessun momento è stato meglio andare in pensione alla" piena "età di pensionamento di 66 anni". Sospetto che si verifichi una condizione ottimale se prevedi di vivere oltre il tuo 79 ° compleanno ma muori prima di compiere 80 anni.
Peter Hersh ha scritto:
Vero e grazie per i commenti
JCM ha scritto:
Grazie per il chiarimento. Se sapessimo tutto del futuro, queste domande saranno facili. Poi di nuovo se sapessimo tutto perché avremmo bisogno di JMP. 
Peter Hersh ha scritto:
Grazie, sono felice che tu lo abbia trovato utile
Peter Hersh ha scritto:
Hai ragione se non hai mai bisogno di denaro per la sicurezza sociale e puoi tenerlo investito, la matematica funziona meglio per un'età di disegno di 62 anni più a lungo. Nel mio calcolo, sto dicendo che smetti di raccogliere interessi a 70 anni, quindi raccogli interessi solo per 96 mesi.
JCM ha scritto:
Non seguo i tuoi calcoli nell'esempio di investimento. Se prendo $ 750 mensilmente al tasso annuo del 5% aggravato mensilmente, calcolo $ 284,510 non $ 187,673 in 228 mesi (19 anni). Nel qual caso prendere i soldi a 62 è meglio fino all'età di 86 anni. Controllato i miei calcoli con una calcolatrice FV basata su Internet e in Excel.
Ron Andrews ha scritto:
Come uno che è un anno più vecchio di tuo suocero, questo è utile.
