Wie alt wirst du sein, wenn du stirbst? Dies mag wie eine ungewöhnliche Frage erscheinen, aber das US-amerikanische Sozialversicherungssystem ist so eingerichtet, dass dies eine Frage ist, die Rentner berücksichtigen müssen. Die Entscheidung, wann mit dem Sammeln von Leistungen zu beginnen ist, hängt stark davon ab, wie lange die Rentner glauben, dass sie die Leistungen einnehmen.
Mein Interesse daran begann alles, als meine Frau und ich über die Entscheidung meines Schwiegervaters diskutierten, bis zum Erreichen des vollen Rentenalters zu warten, um seine Sozialversicherungsleistungen einzusammeln. Als Ergebnis dieses Gesprächs verwendete ich JMP, um die Daten zu untersuchen, und ich wollte mitteilen, was ich gefunden hatte. Ich bin kein Finanzplaner, bitte beachten Sie, dass ich hier niemandem Ratschläge erteile.
Mein Schwiegervater wurde 1953 geboren, das "volle" Rentenalter für ihn wäre also 66 Jahre alt. Für diejenigen unter Ihnen, die nicht mit dem System vertraut sind, bietet die Sozialversicherung je nach Alter, in dem Sie mit dem Sammeln beginnen, eine Reihe von Vorteilen. Wenn das volle Renteneintrittsalter 66 Jahre beträgt und die monatliche Leistung beispielsweise 1.000 USD beträgt, sieht die Skala wie folgt aus JMP Datentabelle: (Ich habe die Formel von der Website für soziale Sicherheit .)
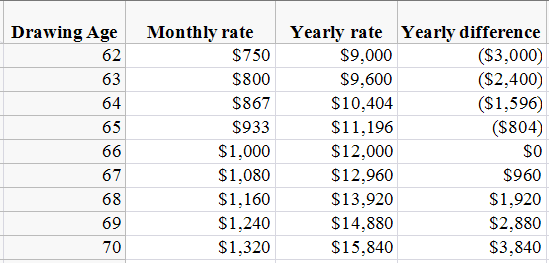
Dies scheint eine ziemlich einfache Berechnung zu sein. Wenn ein früher Tod erwartet wird (zum Beispiel aufgrund von Familienanamnese oder schlechter Gesundheit), zeigt die Analyse, dass es sinnvoll ist, im Alter von 62 Jahren Leistungen zu sammeln. Vorausgesetzt, es ist finanziell möglich zu warten - und ein langes Leben wird erwartet -, zeigt die Tabelle, dass es sinnvoller ist, mit dem Sammeln mit 70 Jahren zu beginnen. Unter Verwendung des gleichen Szenarios wie oben hat JMP das optimale Alter für die Leistungserhebung nach Alter bei Todesfall aufgeschlüsselt.
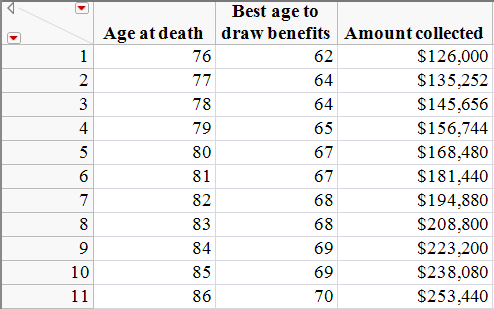
Die Tabelle zeigt, dass es bis zu einem Alter von 76 Jahren im besten Interesse eines Rentners ist, im Alter von 62 Jahren Sozialversicherung zu sammeln. Es zeigt auch, dass Rentner, die 86 Jahre oder älter sind, die Erhebung der Sozialversicherung bis zum Alter von 70 Jahren aufschieben sollten. Für Rentner, die zwischen dem 77. und 86. Lebensjahr sterben, ist auch das optimale Alter der Leistungserhebung in der Tabelle zusammengefasst. Am interessantesten an dieser Analyse war die Tatsache, dass es zu keinem Zeitpunkt am besten war, im „vollen“ Rentenalter von 66 Jahren, dem Rentenalter meines Schwiegervaters, in Rente zu gehen.
Diese Berechnung ist ziemlich einfach. Aber ich bin der Meinung, dass, wenn ein Rentner in der Lage ist, bis zum 70. Lebensjahr mit dem Sammeln von Leistungen zu warten, das Geld nicht sofort benötigt wird. Dies bedeutet, dass dies kein Vergleich von Äpfeln zu Äpfeln ist, da ein Rentner das Geld herausnehmen und investieren kann. Wenn ein Rentner im Alter von 62 Jahren Vorteile zieht, aber investiert, anstatt das Geld auszugeben, sieht die Grafik anders aus (dies setzt einen monatlichen Zinsaufschlag von 5% voraus).
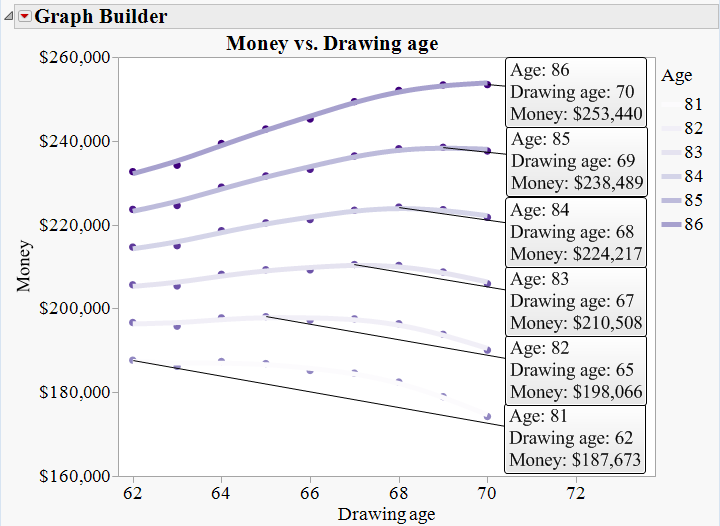
Wenn Rentner in der Lage sind, das Geld zu investieren, ist es in ihrem besten Interesse, im Alter von 62 Jahren Sozialversicherungsleistungen in Anspruch zu nehmen, wenn sie nicht älter als 81 Jahre alt sind. Wenn sie jedoch 86 oder mehr Jahre alt sind, zeigt die obige Grafik, dass sie die Sozialversicherung bis 70 abschieben sollten. Die Grafik zeigt auch das Fenster, in dem ein anderes Alter als 62 oder 70 Jahre ideal ist. (Die Linie erreicht in jedem Fenster den optimalen Zeitpunkt für jedes Alter.) Das Fenster schrumpft, wenn Rentner investieren.
Die Änderung des Zinssatzes hatte keinen großen Einfluss auf das Ergebnis. Wenn der Zinssatz zwischen 0 und 8,75% liegt, ändert sich einfach die Größe dieses Fensters. Je höher der Zinssatz (bis zu 8,75%), desto kleiner ist das Fenster. Auch hier sehen wir, dass es in keinem Szenario die beste Option war, um im „vollen“ Rentenalter von 66 Jahren in den Ruhestand zu gehen.
Es gibt noch einen weiteren Faktor, der zu berücksichtigen ist, und dies ist die Anpassung der Lebenshaltungskosten (COLA). Das COLA soll sicherstellen, dass die Kaufkraft der Sozialversicherung nicht durch Inflation beeinträchtigt wird. In den letzten 10 Jahren lag dieser Durchschnitt bei 2,6%. Die Berücksichtigung eines 2,6% igen COLA in die Gleichung ändert die Ergebnisse nicht dramatisch. Wenn wir die COLA mit der oben genannten Gleichung hinzufügen, ist es im besten Interesse der Rentner, mit 62 zu zeichnen, wenn sie nicht länger als 80 leben. Wenn sie mindestens 84 Jahre alt sind, sollten sie die Sozialversicherung bis zum Alter von 70 Jahren aufheben.
Zusammenfassend habe ich festgestellt, dass in den meisten Fällen das beste Alter für den Beginn der Sozialversicherungsleistungen 62 oder 70 Jahre beträgt. Für diejenigen, die ein langes Leben bis Mitte 80 erwarten, ist es am besten, sich bis zum Alter von 70 Jahren zu verzögern, um mit der Leistungserhebung zu beginnen.
Peter Hersh schrieb:
Das ist ein großartiger Punkt. Es gibt steuerliche Konsequenzen. Wenn Ihre Sozialversicherungsleistung hoch genug ist oder Sie immer noch arbeiten und das Limit von 15.720 USD (für 62) überschreiten, werden Sie zu 50% über diesem Limit besteuert. Dies würde natürlich zu einem weniger wünschenswerten Ziehungsalter führen. Es ist auch etwas zu berücksichtigen, wenn Sie später in Rente gehen. Grundsätzlich ist es keine gute Idee, bereits während der Arbeit soziale Sicherheit in Anspruch zu nehmen.
Schwiegervater schrieb:
Wie wirken sich Gewinn und Steuern auf die Ergebnisse aus? Ein Arbeitnehmer, der 2015 jünger als das volle Rentenalter ist, kann nur 15.720 US-Dollar verdienen, bevor er von seinen SS-Leistungen abgezogen wird. Nach dem vollen Renteneintrittsalter gibt es keine Begrenzung für Ihre Einkünfte, aber Ihre SS-Leistungen unterliegen der Bundessteuer (bis zu 50% Ihrer SS-Leistungen, wenn Sie 32-44.000 $ verdienen, und bis zu 85% Ihrer Leistungen, wenn Ihre Einkünfte übersteigen $ 44.000 / Jahr verheiratet, wenn sie eine gemeinsame Rendite einreichen).
Peter Hersh schrieb:
Ein guter Punkt, und Sie würden denken, dass dies der Fall sein würde, aber selbst wenn Sie es monatlich abbauen, ist es sinnlos, dass 66 eine bessere Option ist als sowohl 65 als auch 67. Im Alter von 79 und 6 Monaten haben Auslosungen im Alter von 67 und 66 Jahren exakt den gleichen Betrag von 162.000 $ eingesammelt, aber 65 Sie haben 162.342 $ gesammelt. Wie man sich vorstellen kann, wird das Ziehalter von 67 Jahren vorteilhafter als ein Ziehalter von 66 Jahren.
Rick Wicklin schrieb:
Sie sagen "zu keinem Zeitpunkt war es am besten, im" vollen "Rentenalter von 66 Jahren in Rente zu gehen." Ich vermute, dass ein optimaler Zustand vorliegt, wenn Sie nach Ihrem 79. Geburtstag leben, aber vor dem 80. Lebensjahr sterben.
JCM schrieb:
Danke für die Klarstellung. Wenn wir alles über die Zukunft wussten, sind diese Fragen einfach. Wenn wir dann alles wüssten, warum brauchen wir JMP? 
Peter Hersh schrieb:
Sie haben Recht, wenn Sie nie Geld für die soziale Sicherheit benötigen und es investieren können. Die Mathematik funktioniert besser, wenn Sie ein Ziehungsalter von 62 Jahren haben. In meiner Kalkulation sage ich damit, dass Sie im Alter von 70 Jahren keine Zinsen mehr sammeln, also nur 96 Monate lang Zinsen sammeln.
JCM schrieb:
Ich folge nicht Ihrer Rechnung im Investitionsbeispiel. Wenn ich monatlich 750 USD zu einem jährlichen Zinssatz von 5% erhalte, rechne ich in 228 Monaten (19 Jahre) mit 284.510 USD und nicht mit 187.673 USD. In diesem Fall ist das Geld mit 62 Jahren bis zum Alter von 86 Jahren besser. Überprüfte meine Berechnungen mit einem internetbasierten FV-Rechner und in Excel.
