Quel âge aurez-vous quand vous mourrez? Cela peut sembler une question étrange à poser, mais le système de sécurité sociale américain est conçu de telle sorte que les retraités doivent en tenir compte. Décider du moment où commencer à toucher des prestations dépend en grande partie du temps pendant lequel les retraités pensent qu’ils toucheront des prestations.
Mon intérêt pour tout cela a commencé lorsque ma femme et moi-même avons discuté de la décision de mon beau-père d'attendre l'âge de la retraite «à pleine» retraite pour commencer à percevoir ses prestations de sécurité sociale. À la suite de cette conversation, j'ai utilisé JMP pour explorer les données et je voulais partager ce que j'ai trouvé. Je ne suis pas un planificateur financier, alors veuillez noter que je ne conseille personne à qui que ce soit.
Mon beau-père est né en 1953, donc l'âge de la retraite «complète» pour lui serait de 66 ans. Pour ceux d'entre vous qui ne sont pas familiers avec le système, la sécurité sociale offre une échelle mobile d'avantages en fonction de l'âge que vous commencez à collecter. Si l'âge de la retraite complète est de 66 ans et que la prestation mensuelle est, par exemple, de 1 000 dollars, l'échelle ressemble à ceci: JMP tableau de données: (j'ai eu la formule du Site de la sécurité sociale .)
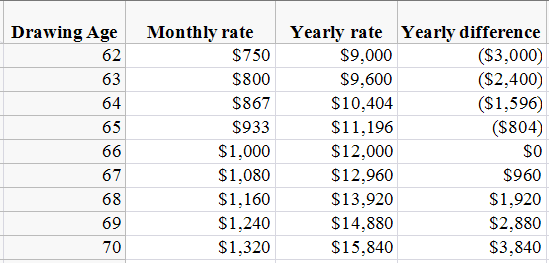
Cela semble être un calcul assez simple. Si on s'attend à un décès prématuré (à cause, par exemple, des antécédents familiaux ou d'une mauvaise santé), l'analyse montre qu'il est logique de commencer à percevoir des prestations à 62 ans. En supposant qu’il soit financièrement possible d’attendre - et qu’on s’attend à une longue vie - le tableau montre qu’il est plus logique de commencer à collectionner à 70 ans. En utilisant le même scénario que ci-dessus, JMP a ventilé l'âge optimal pour la collecte des prestations par âge au décès.
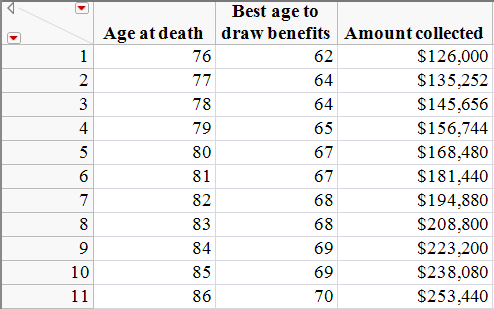
Le tableau montre que, jusqu'à l'âge de 76 ans, il est dans l'intérêt des retraités de commencer à percevoir la sécurité sociale à l'âge de 62 ans. Il montre également que les retraités âgés de 86 ans ou plus devraient attendre plus de 70 ans avant de toucher la sécurité sociale. Pour les retraités décédés entre 77 et 86 ans, l’âge optimal de collecte des prestations est également résumé dans le tableau. Ce que j’ai trouvé de plus intéressant dans cette analyse, c’est qu’à aucun moment il n’a été préférable de prendre sa retraite à «l'âge de la retraite» de 66 ans, l'âge de la retraite de mon beau-père.
Ce calcul est assez simple. Mais cela m’a fait penser que si un retraité pouvait attendre jusqu’à l’âge de 70 ans pour commencer à toucher des prestations, il n’y aurait pas de besoin immédiat d’argent. Cela signifie que ce n'est pas vraiment une comparaison de pommes à pommes, car un retraité peut retirer l'argent et l'investir. Si un retraité commence à toucher des prestations à 62 ans, mais investit au lieu de dépenser de l'argent, le graphique sera différent (en supposant un taux d'intérêt de 5% composé mensuellement).
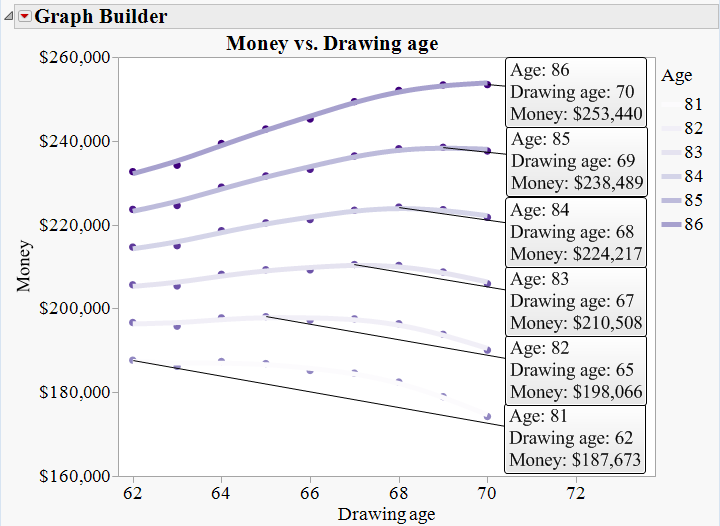
Si les retraités sont en mesure d’investir cet argent, il est dans leur intérêt de commencer à bénéficier de la sécurité sociale à 62 ans, s’ils ne vivent pas plus de 81 ans. Toutefois, s’ils vivent jusqu’à 86 ans ou plus, le graphique ci-dessus montre qu’ils doivent reporter la cotisation à la sécurité sociale jusqu’à 70 ans. Le graphique montre également la fenêtre dans laquelle un autre âge, outre 62 ou 70 ans, est idéal. (La ligne atteint son maximum au moment optimal pour chaque âge dans cette fenêtre.) La fenêtre se réduit lorsque les retraités investissent.
Changer le taux d'intérêt n'a pas eu un impact énorme sur le résultat. Si le taux d'intérêt est compris entre 0 et 8,75%, cela ne fait que modifier la taille de cette fenêtre. Plus le taux d'intérêt est élevé (jusqu'à 8,75%), plus la fenêtre est petite. Ici aussi, nous voyons que, dans aucun scénario, ce n’était la meilleure option pour prendre sa retraite à l’âge de la «pleine» retraite, à 66 ans.
Il y a un autre facteur à prendre en compte, à savoir l'ajustement du coût de la vie ou COLA. La COLA est en place pour garantir que le pouvoir d'achat du revenu de la Sécurité sociale ne soit pas érodé par l'inflation. Au cours des 10 dernières années, cette moyenne a été de 2,6%. La factorisation de 2,6% de COLA dans l'équation ne modifie pas les résultats de manière spectaculaire. Si nous ajoutons le COLA à l'équation ci-dessus avec l'investissement, il est dans l'intérêt des retraités de commencer à dessiner à 62 ans, s'ils ne vivent pas plus de 80 ans. S'ils vivent jusqu'à 84 ans ou plus, ils devraient retarder leur inscription à la sécurité sociale jusqu'à 70 ans.
En résumé, j’ai trouvé que dans la plupart des cas, le meilleur âge pour commencer à percevoir des prestations de sécurité sociale est de 62 ou 70 ans. Pour ceux qui s'attendent à une longue vie dans le milieu des années 80, le mieux est de retarder jusqu'à 70 ans pour commencer à percevoir les prestations.
Peter Hersh a écrit:
C'est un bon point. Il y a des implications fiscales et si votre prestation de sécurité sociale est suffisamment élevée ou que vous travaillez toujours et que vous dépassez la limite de 15 720 $ (pour 62), vous serez imposé au-dessus de cette limite de 50%. Cela ferait de toute évidence un âge moins désirable. C'est également quelque chose à considérer si vous prenez votre retraite plus tard. En gros, ce n’est pas une bonne idée de commencer à dessiner votre sécurité sociale pendant que vous travaillez encore.
Beau-père a écrit:
Comment le test de revenus et les taxes affectent-ils les résultats? En 2015, un travailleur dont l'âge est inférieur à l'âge de la retraite complète ne peut gagner que 15 720 dollars avant que ses prestations SS ne soient déduites. Après l’âge de la retraite, vos revenus ne sont pas limités, mais vos prestations SS sont soumises à l’imposition fédérale (jusqu’à 50% de vos prestations SS si vos gains sont compris entre 32 et 44 000 $ et jusqu'à 85% si vos gains dépassent (44 000 $ / an) mariés à la production d’une déclaration conjointe).
Peter Hersh a écrit:
C'est un bon point et on pourrait penser que ce serait le cas, mais même quand on le décompte par mois, il n'y a pas de point où 66 est une meilleure option que les 65 et 67 ans. À l'âge de 79 et 6 mois, dessinez des âges de 67 et 66 ans qui ont collecté exactement le même montant de 162 000 $, mais vous avez collecté 162 342 $ pour 65 ans. Comme vous pouvez l'imaginer, l'âge de 67 ans devient plus avantageux que l'âge de 66 ans.
Rick Wicklin a écrit:
Vous dites "à aucun moment, il n'a été préférable de prendre sa retraite à l'âge de" pleine "retraite, à 66 ans." Je soupçonne que la condition optimale se produit si vous prévoyez vivre après votre 79e anniversaire mais mourir avant 80 ans.
Peter Hersh a écrit:
Vrai et merci pour les commentaires
JCM a écrit:
Merci pour la clarification. Si nous savions tout sur l'avenir, ces questions sont faciles. Là encore, si nous savions tout, pourquoi aurions-nous besoin de JMP. 
Peter Hersh a écrit:
Merci, je suis heureux que vous trouviez cela utile.
Peter Hersh a écrit:
Vous avez raison si vous n’avez jamais besoin de l’argent de la sécurité sociale et que vous pouvez le garder investi, les calculs s’en iront mieux pour un plus de 62 ans. Dans mon calcul, je dis que vous arrêtez de percevoir des intérêts à l’âge de 70 ans, vous ne collectez donc des intérêts que pendant 96 mois.
JCM a écrit:
Je ne suis pas vos calculs dans l'exemple d'investissement. Si je prends 750 $ par mois à un taux d’intérêt annuel de 5% composé mensuellement, je calcule 284 510 $ et non 187 673 $ en 228 mois (19 ans). Dans ce cas, prendre l'argent à 62 ans est préférable jusqu'à 86 ans. Vérifié mes calculs avec une calculatrice FV basée sur Internet et dans Excel.
Ron Andrews a écrit:
En tant que personne ayant un an de plus que votre beau-père, cela est utile.
